 Quant Nest
【日本株分析】スカパーJSAT(9412)は買いか?宇宙・防衛テーマで高値4,720円から6割安、最高益更新中の株価水準を分析
目次
「宇宙・防衛関連で急騰したスカパーJSATは、ここまで下がったら買いなのか」という疑問に、先に結論からお答えします。
結論:テーマの熱は冷めたが、まだ「割安」ではなく「適正」
スカパーJSATは業績が過去最高を更新し続けている一方、株価は宇宙・防衛テーマで急騰した後に高値から約6割下落しました。それでも今の株価は過去2年の評価レンジの真ん中あたりにあり、「割安」とまではいえないと筆者は考えます。 買うなら一度にまとめてではなく、時期を分けて少しずつ買うのが無難です。
そう考える理由は3つです。
- 業績は本物の成長:純利益は3期連続で過去最高を更新し、今期も営業利益390億円(前期比+10.6%)の増益を計画しています。第1四半期の営業利益は前年同期比+36%と好スタートです
- 株価は「テーマ相場」で大きく揺れた:株価は2025年10月の安値1,298円から2026年5月27日の高値4,720円まで約3.6倍になり、その後1,849円まで約6割下落しました
- それでもバリュエーションは中立圏:実績ベースのPERは22.8倍で、過去2年のレンジの中で61%の位置(パーセンタイル)です。急騰前の評価に戻ると仮定すると、株価の目安は約1,300円になります
一方で、衛星への大型投資が始まり、フリーキャッシュフローは2026年3月期にマイナスへ転じました。手元の現金は1年で半分に減っており、今後は借入も使って投資を続ける計画です。投資が利益に変わるまでの数年間を待てるかが、この銘柄を持つうえでのポイントになります。
以下で、それぞれの根拠を詳しく見ていきます。株価は2026年10月9日の終値1,849円を基準にしています。
会社概要:アジア最大級の衛星オペレーターと「スカパー!」の2本柱
スカパーJSAT(証券コード9412、東証プライム)は、通信衛星を保有・運用する宇宙事業と、衛星放送「スカパー!」を中心とするメディア事業の2つを営む会社です。2026年4月に持株会社のスカパーJSATホールディングスが子会社を吸収合併し、現在の社名になりました。伊藤忠商事の持分法適用会社でもあります。
- 宇宙事業:アジア最大級となる十数機の通信衛星を持ち、国内の官公庁・インフラ事業者向けの衛星通信、航空機・船舶向けの移動体通信、海外向けの通信サービスを提供しています。近年は地球観測衛星のデータを使う「スペースインテリジェンス事業」に力を入れており、2025年12月には三菱電機・三井物産などと共同で防衛省の「衛星コンステレーションの整備・運営等事業」を落札しました(共同で設立した特別目的会社トライサット・コンステレーションとして、2026年2月に税込2,831億円で契約)
- メディア事業:「スカパー!」の有料多チャンネル放送・配信(プロ野球セットなど)に加え、光ファイバーでテレビ放送を届ける「光アライアンス事業」(契約世帯297万世帯)を手掛けています
2026年3月期のセグメント別の数字は次のとおりです。
| セグメント(2026年3月期) | 営業収益 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| 宇宙事業 | 660億円 | 52% | 241億円 | 37% |
| メディア事業 | 615億円 | 48% | 119億円 | 19% |
※営業収益は外部顧客向け、営業利益はセグメント間取引を含む値です。
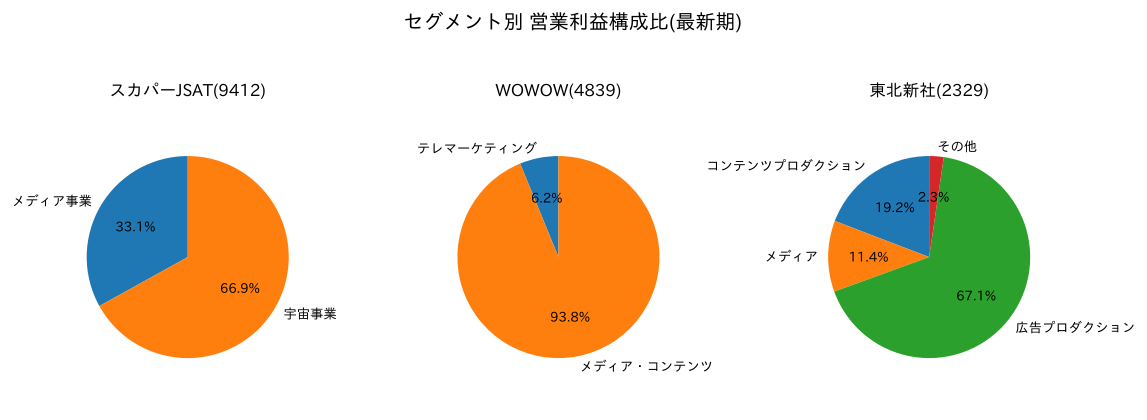
売上はほぼ半々ですが、利益の約3分の2は宇宙事業が稼いでいます。「スカパー!の会社」というイメージを持つ人も多いかもしれませんが、利益面では衛星通信の会社だと理解しておくのが正確です。
ファンダメンタル分析:3期連続の最高益、営業利益率は27%台へ
| 年度 | 営業収益 | 営業利益 | 純利益 | 営業利益率 | ROE | ROA | 自己資本比率 |
|---|---|---|---|---|---|---|---|
| 2023/03 | 1,211億円 | 223億円 | 158億円 | 18.4% | 6.2% | 4.0% | 64.0% |
| 2024/03 | 1,219億円 | 265億円 | 177億円 | 21.8% | 6.6% | 4.4% | 66.7% |
| 2025/03 | 1,237億円 | 275億円 | 191億円 | 22.2% | 6.8% | 4.7% | 69.8% |
| 2026/03 | 1,276億円 | 353億円 | 233億円 | 27.6% | 7.7% | 5.7% | 74.4% |
| 2027/03予 | 1,350億円 | 390億円 | 270億円 | 28.9% | 8.8% | 6.7% | - |
※2023〜2024年3月期の営業収益は、セグメント別の外部顧客向け営業収益の合計です。
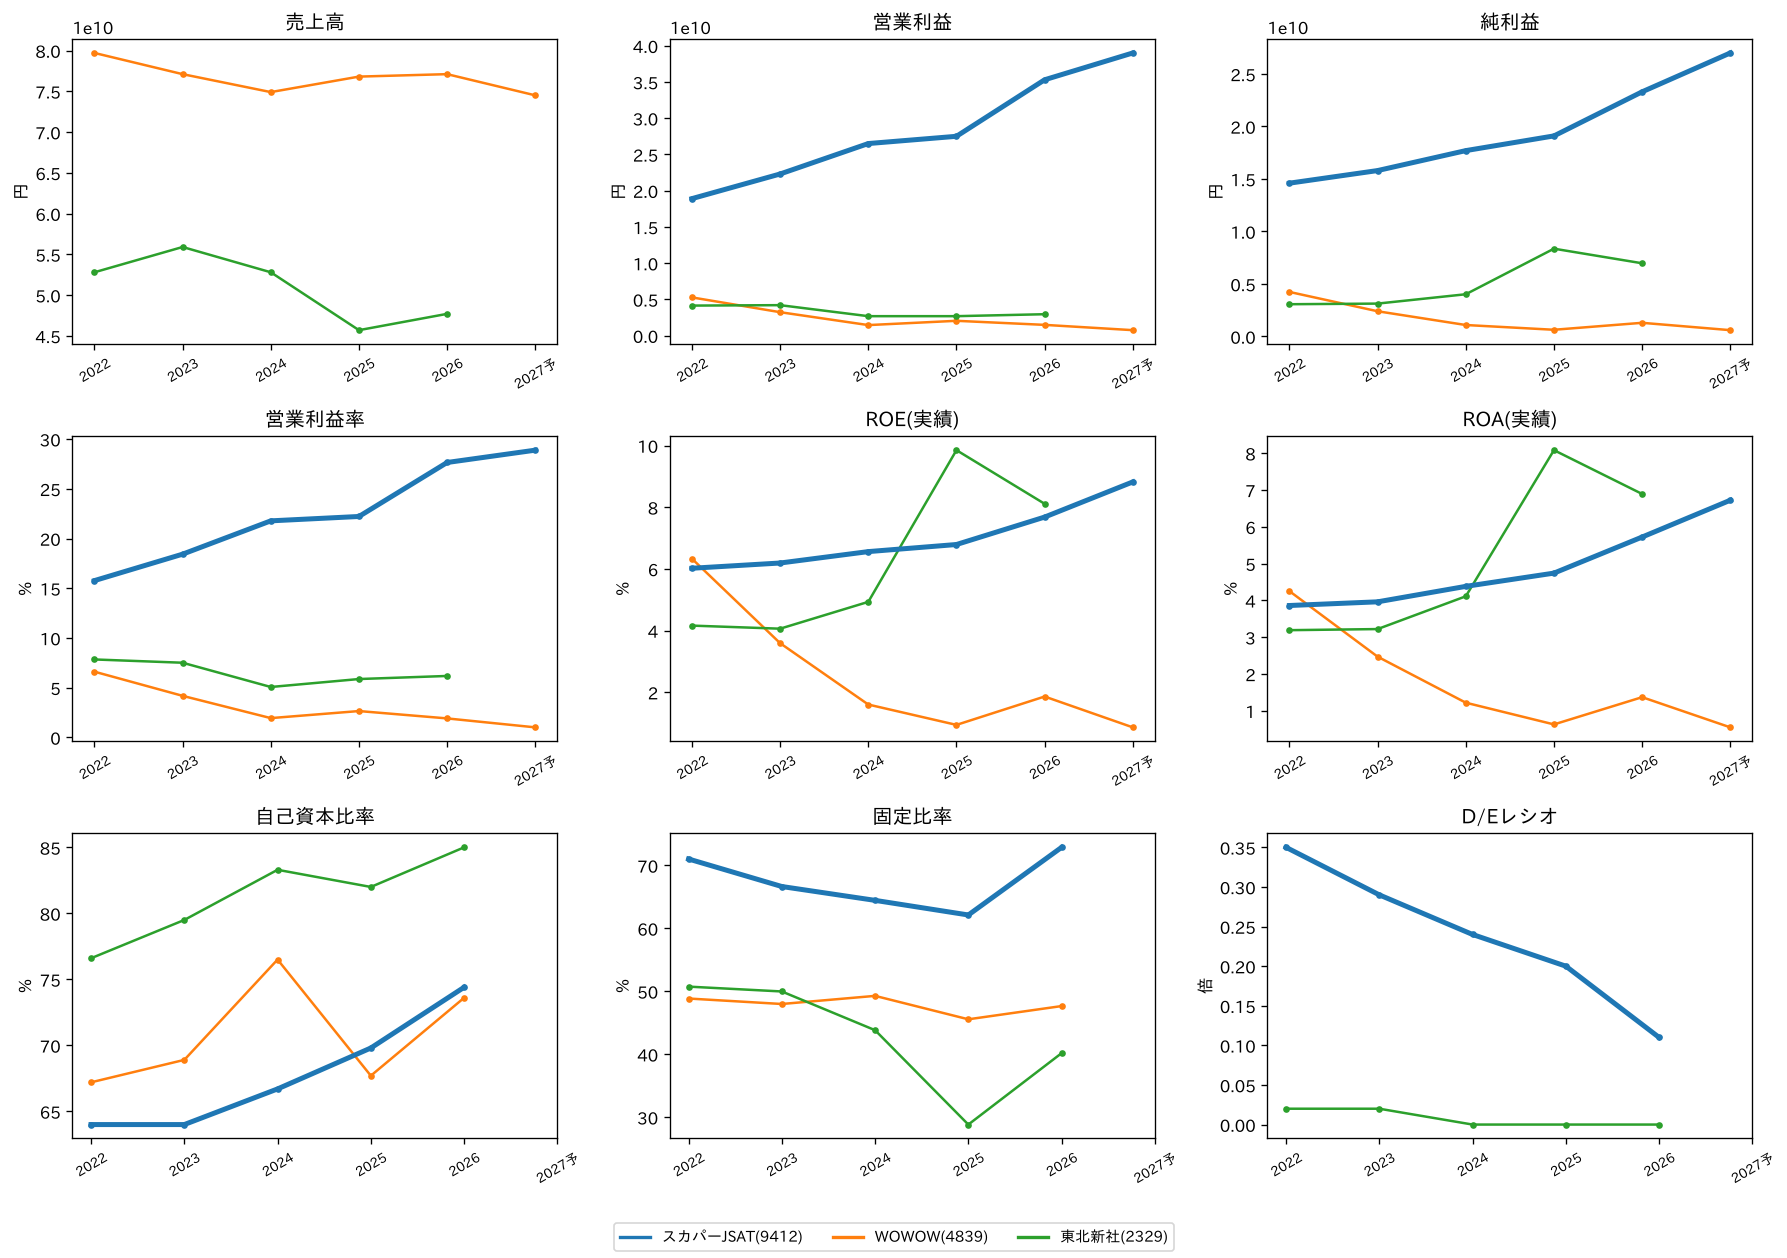
この表から分かるのは、売上はゆるやかにしか伸びていないのに、利益が大きく伸びていることです。営業収益は3年で約5%増にとどまる一方、営業利益は223億円から353億円へ約1.6倍になりました。
有価証券報告書によると、2026年3月期の増益の中身は次のとおりです。
- 宇宙事業:JAXA向け地上局サービスの開始などで国内衛星通信が31億円、スペースインテリジェンス事業が26億円の増収。一部の衛星の減価償却が終わったことも、費用を13億円減らしました
- メディア事業:視聴料などの収入は23億円減ったものの、放送設備の運用の効率化(減価償却費15億円減)や広告宣伝費の削減などで営業費用を69億円減らし、営業利益は前期比+90%の119億円に
つまり利益の伸びは、宇宙事業の成長とメディア事業のコスト削減の両方によるものです。後者は一度削ると繰り返し効くものではないため、今後の成長はより宇宙事業に頼ることになります。
今期(2027年3月期)の会社計画は、営業収益1,350億円・営業利益390億円・純利益270億円で、純利益は4期連続の最高益更新を見込みます。2026年8月5日に公表した第1四半期決算では、**営業収益334億円(前年同期比+12.0%)、営業利益109億円(同+36.0%)**と好調で、通期計画に対する営業利益の進捗率は約28%です。会社はさらに、2030年度に営業収益1,850億円・純利益350億円を目標に掲げています。
一方、ROEは7.7%(今期予想8.8%)と、日本企業の目安とされる8%前後にようやく届く水準です。自己資本比率74%と財務は非常に厚い反面、資本を効率よく使えているとはまだいえません。
衛星投資が本格化し、フリーキャッシュフローはマイナスに
| 年度 | 営業CF | 投資CF | 財務CF | フリーCF | 現金同等物 |
|---|---|---|---|---|---|
| 2022/03 | 365億円 | -77億円 | -164億円 | 288億円 | 859億円 |
| 2023/03 | 576億円 | -169億円 | -194億円 | 408億円 | 1,079億円 |
| 2024/03 | 424億円 | -154億円 | -211億円 | 270億円 | 1,143億円 |
| 2025/03 | 424億円 | -258億円 | -167億円 | 166億円 | 1,145億円 |
| 2026/03 | 537億円 | -765億円 | -323億円 | -228億円 | 576億円 |
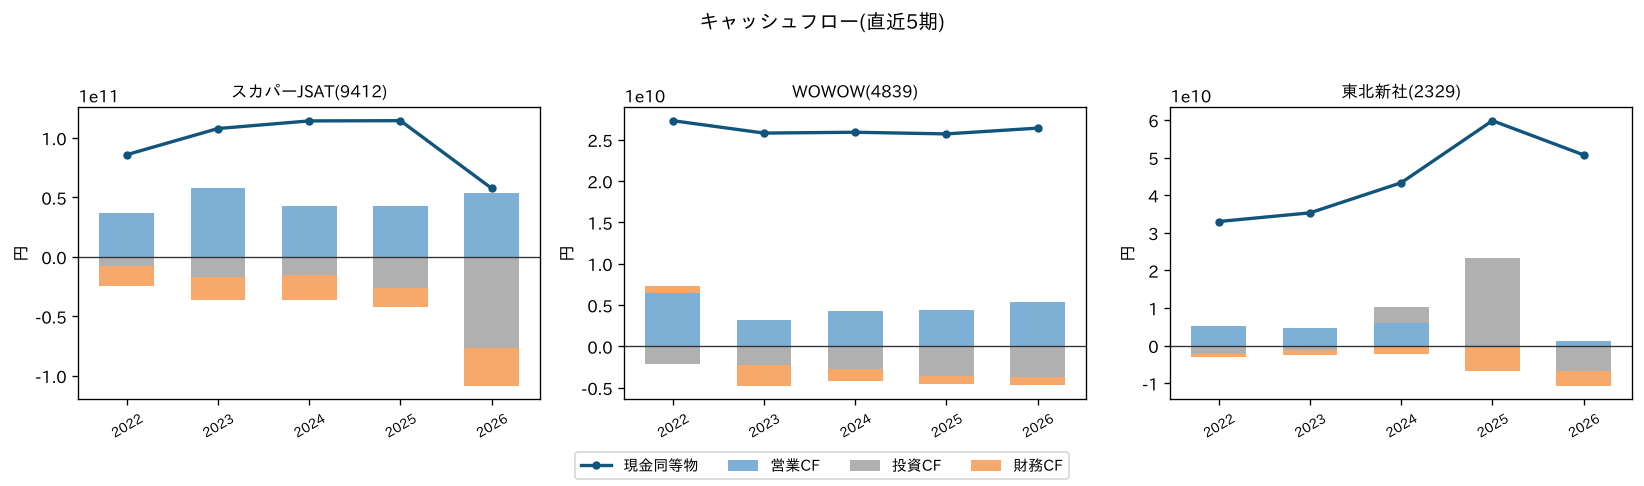
2026年3月期は、新しい通信衛星などへの設備投資が529億円に膨らみ、QPSホールディングス(地球観測衛星)への出資も重なって、フリーキャッシュフローは228億円のマイナスになりました。現金同等物は1,145億円から576億円へと1年でほぼ半分に減っています。
会社は2025〜2027年度の3年間で累計2,200億円(2026年度だけで700億円)の投資を計画しており、資金は外部からの借入でまかなう想定です。2026年3月期末のD/Eレシオ(有利子負債÷自己資本)は0.11倍と低く、借入余力は十分にあります。ただし、これから数年は「投資が先、回収が後」の局面が続くことは押さえておく必要があります。新衛星3機は2027年から順次打ち上げ予定で、その収益が本格的に寄与するのはそれ以降です。
株主還元:配当性向50%以上、予想配当48円
会社は配当性向50%以上を方針としており、2027年3月期の予想配当は1株48円です。株価1,849円に対する配当利回りは約2.6%で、高配当株ではないものの、利益の伸びに連動して配当も増えやすい設計です。
同業他社との比較:比べられる「同業」が国内にほぼいない
スカパーJSATと売上規模が近く、事業が直接重なる国内上場の衛星通信会社は見当たりません。ここでは、有料放送・映像コンテンツというメディア事業側で競合するWOWOWと東北新社の2社と比べます。
| 銘柄 | PER(予想) | PBR | 配当利回り | ROE予 | 営業収益(2026年3月期) | 営業利益率(2026年3月期) |
|---|---|---|---|---|---|---|
| スカパーJSAT(9412) | 19.4倍 | 1.71倍 | 2.6% | 8.8% | 1,276億円 | 27.6% |
| WOWOW(4839) | 43.9倍 | 0.38倍 | 3.2% | 0.9% | 771億円 | 1.9% |
| 東北新社(2329) | 9.3倍 | 0.77倍 | 5.7% | 8.4% | 477億円 | 6.2% |
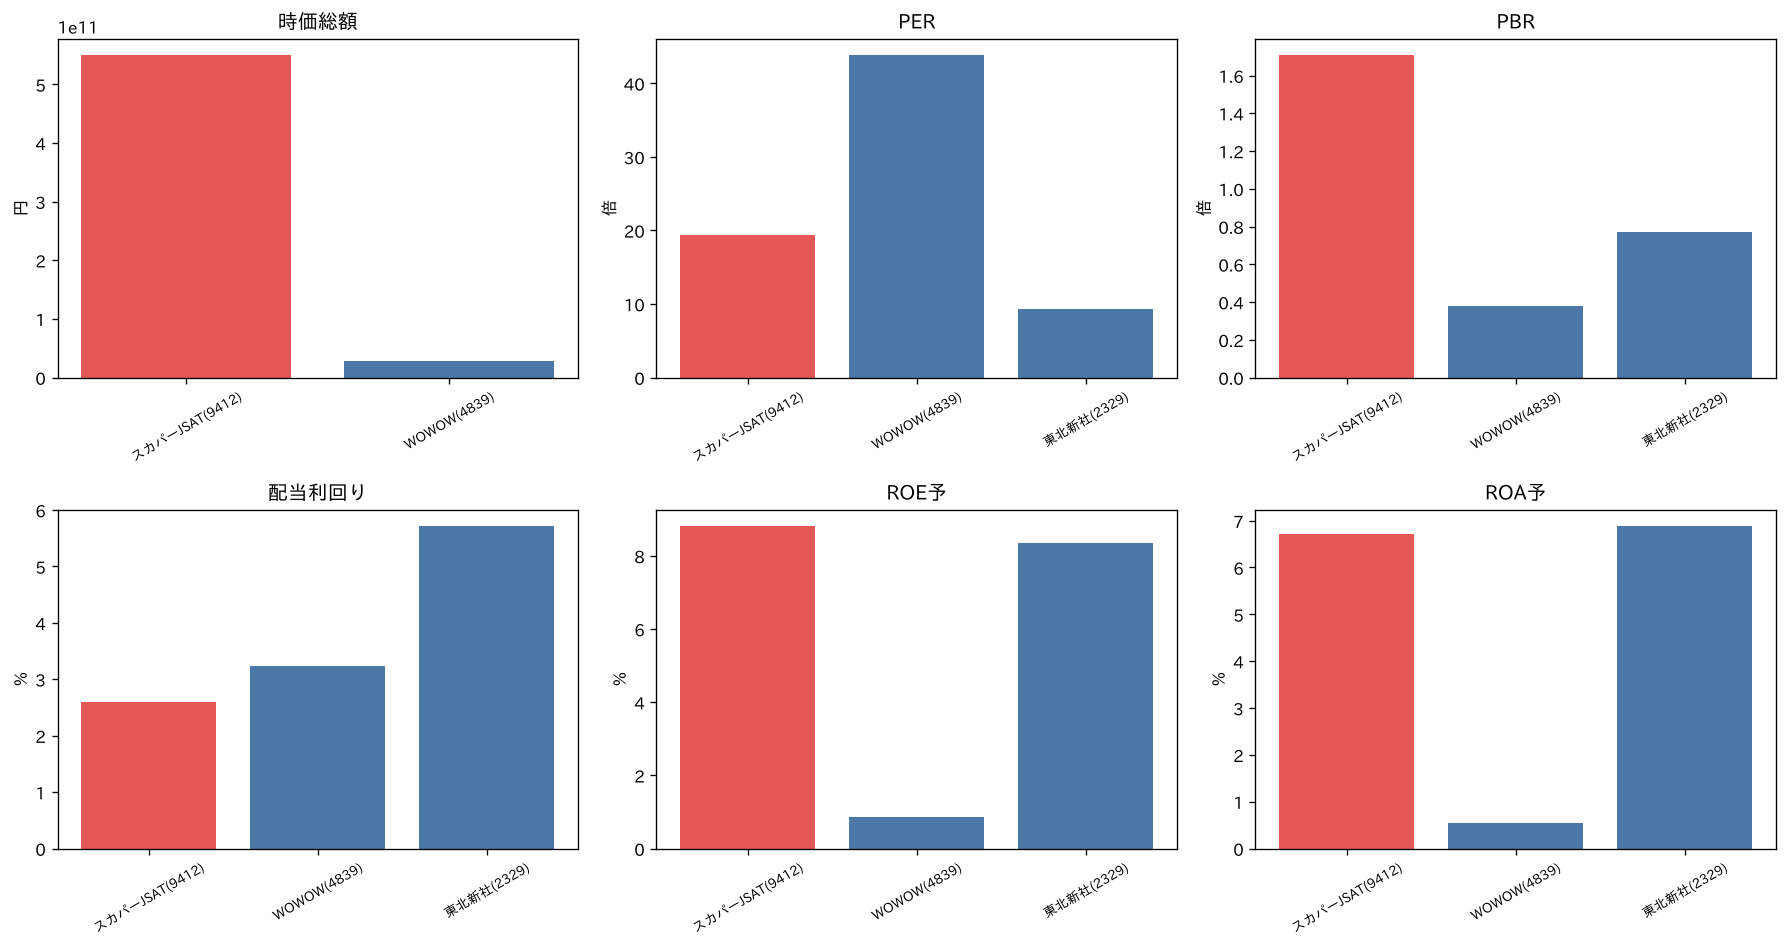
数字の差ははっきりしています。WOWOWは利益率が2%を切り、PBRは0.38倍と「解散価値」を大きく下回る評価です。東北新社もPBRは1倍未満です。放送・コンテンツだけの会社は市場からあまり評価されていないのに対し、スカパーJSATだけがPBR1.7倍で評価されているのは、宇宙事業への期待が上乗せされているためと読むのが自然です。
裏を返すと、スカパーJSATの株価は「メディア会社」ではなく「宇宙・防衛関連」として値付けされています。比較対象が少なく、評価の物差しがぶれやすいことも、株価の振れ幅が大きくなる一因だと筆者はみています。
バリュエーション:過去2年レンジの中央付近で「適正」
スカパーJSATのPER・PBR・配当利回りを、過去2年間の自社のレンジと比べたパーセンタイル分析です。
| 指標 | 現在値 | 過去2年レンジ(min/25%/50%/75%/max) | パーセンタイル | 判定 |
|---|---|---|---|---|
| PER | 22.8倍 | 12.92 / 16.75 / 20.04 / 30.61 / 56.32 | 61% | 適正 |
| PBR | 1.73倍 | 0.84 / 1.16 / 1.42 / 2.31 / 4.27 | 63% | 適正 |
| 配当利回り | 2.27% | 0.92 / 1.69 / 2.22 / 2.49 / 2.92 | 52% | 適正 |
※PERは実績EPS、配当利回りは実績配当で計算しています。今期予想EPS(95円)で計算したPERは19.4倍、予想配当(48円)で計算した利回りは2.6%です。
3つの指標がそろってレンジの真ん中あたりにあり、**総合判定は「適正」**です。高値4,720円をつけた5月末にはPERが50倍を超えていたことを考えると、過熱感はほぼ解消したといえます。ただし、過去2年の下限付近(PER13〜17倍)は宇宙・防衛テーマで注目される前の水準で、そこまで下がって初めて「割安」と判定されます。
PERが過去2年レンジの下位20%の水準(約16.1倍)まで下がると仮定した場合の株価の目安は、実績EPSベースで約1,306円です。今期予想EPS(95円)を使うと約1,530円になります。
過去の株式市場ショックでの下落率は、リーマンショック時45.9%・コロナショック時30.2%・トランプ関税ショック時14.2%でした。今回の高値からの下落(約61%)は、これらのどのショックよりも大きいものです。市場全体の暴落ではなく、銘柄固有のテーマの過熱と剥落で起きた下落だという点が特徴です。
押さえておくべきリスク:低軌道衛星との競争と、衛星そのもののリスク
有価証券報告書の「事業等のリスク」から、業績への影響が大きいものを挙げます。
- 衛星通信の競争激化:スペースXの「スターリンク」のような大規模な低軌道(LEO)衛星コンステレーションが本格化し、静止衛星を主力とする同社の競争力が下がる可能性がある。会社は静止・非静止を組み合わせる「Multi-Orbit戦略」で対抗する方針
- 衛星の調達リスク:衛星の製造遅延や打ち上げ失敗で運用開始が遅れると、収益低下や顧客流出につながる。保険で費用の全額を補償できない可能性もある
- 衛星の運用リスク:後継衛星のサービス開始が遅れる見込みのため、本来はバックアップ専用の予備衛星を一時的に後継機として使っている。運用中の衛星に不具合が起きた場合、完全には代替できない可能性がある
- 有料放送の加入者減少:動画配信サービスとの競争で、「スカパー!」の加入件数は2026年3月末で245.4万件と、1年で14.8万件の純減
- 事業投資のリスク:2,200億円規模の投資や出資が想定どおりの成果を生まなければ、減損などで利益が下振れする
株価については、6月初めに国内証券会社がバリュエーションの上昇を理由に投資判断を引き下げたこと、6月下旬に上場直後のスペースXの株価が大きく下落したことを受けて宇宙関連株全体が売られたことなどが報じられています。会社の業績が悪化したわけではなく、テーマへの期待が先行しすぎた反動と考えるのが自然です(あくまで筆者の解釈です)。
金融工学的な視点:1年で3.6倍、そして6割安という「振れ幅」
スカパーJSATの株価は、2025年10月から2026年5月までの約7か月で約3.6倍になり、その後の約4か月で約6割下落しました。高値で買った人は、ドローダウン(高値からの下落率)が6割を超えたことになります。標準偏差とは何か?資産運用の「リスク」を数字で理解するで解説したように、株式の「リスク」とは値動きの振れ幅(ボラティリティ)のことです。テーマ株はこの振れ幅が、指数や一般的な個別株と比べても極端に大きくなりやすいことが、この1年の値動きからよく分かります。
宇宙・防衛のような国策テーマは、ニュース1つで期待が一気に膨らみ、また一気にしぼみます。スカパーJSATのような個別株は、コア・サテライト戦略の考え方で、資産の中核(コア)ではなく応用部分(サテライト)として持つのが基本です。インデックスファンドなどのコア資産で全体の値動きを安定させ、個別株への投資額は「半分になっても資産全体に致命傷にならない」範囲に抑えるのが現実的です。
なお、防衛関連の大型株との比較は防衛御三家(三菱重工・川崎重工・IHI)を財務と株価データで比較するでも扱っています。
テクニカル分析:5月末の高値から下落が続き、年初来安値圏
| 年月 | 平均出来高 | 月末終値 |
|---|---|---|
| 2025-10 | 1,001,657 | 1,516円 |
| 2025-11 | 1,624,472 | 1,935円 |
| 2025-12 | 1,364,905 | 1,994円 |
| 2026-01 | 1,047,032 | 2,231円 |
| 2026-02 | 1,702,450 | 2,871円 |
| 2026-03 | 1,645,943 | 2,893円 |
| 2026-04 | 1,472,271 | 3,450円 |
| 2026-05 | 3,196,700 | 4,470円 |
| 2026-06 | 4,214,627 | 2,677円 |
| 2026-07 | 2,475,345 | 2,102円 |
| 2026-08 | 2,648,995 | 2,095円 |
| 2026-09 | 1,721,579 | 2,002円 |
| 2026-10(9日まで) | 1,355,600 | 1,849円 |
テクニカル分析の観点で月次の値動きを見ると、防衛省案件の落札(2025年12月)から株価は上昇基調を強め、2026年5月には平均出来高が前月の2倍以上に膨らむなか、5月27日に上場来高値4,720円をつけました。6月は出来高がさらに増えながら月間で約4割下落しており、高値圏で大量の売買が交錯した後に、テーマ相場が終わった典型的な形です。
8月の第1四半期決算(営業利益+36%)の後も株価は戻らず、10月9日には1,847円の年初来安値をつけています。出来高は落ち着いてきましたが、下げ止まりを示すサインはまだ見えません。
本記事の株価データ基準1,849円は「買い」か
ここまでの内容を踏まえて、1,849円で新規に買うのが良いか悪いか、筆者の見立てを述べます。結論から言うと、業績面では魅力があるものの、株価はまだ「適正」の範囲で、急いで飛びつく水準ではないと考えます。
買い材料は、3期連続の最高益と今期の増益計画、第1四半期の好調なスタートという業績の勢いです。防衛省の衛星コンステレーション事業や新衛星3機の投入など、宇宙事業には数年先まで見通せる成長の種があります。自己資本比率74%の厚い財務と、配当性向50%以上の還元方針も安心材料です。テーマの過熱が剥落した今は、高値圏と比べれば冷静に評価できる局面ともいえます。
一方の懸念材料は、累計2,200億円の投資でフリーキャッシュフローがマイナスに転じ、現金が半減したことです。低軌道衛星との競争、衛星の調達・運用リスク、有料放送の加入者減少も続いています。ROEは8%前後と資本効率はまだ高くなく、宇宙・防衛テーマへの期待が再び剥落すれば、株価が業績とは関係なく下がる可能性もあります。
したがって筆者の判断としては、宇宙事業の増収が続いているかを四半期ごとに確認しながら、時間分散で少しずつ買うか、予想PERで16倍前後(株価1,500円台前半)まで下がるのを待つのが妥当だと考えます。なお、これはあくまで本記事執筆時点の情報に基づく筆者個人の見解であり、投資助言ではありません。最終的な投資判断はご自身の責任で行ってください。
まとめ
- スカパーJSAT(9412)は、衛星通信の「宇宙事業」と「スカパー!」の「メディア事業」の2本柱。利益の約3分の2は宇宙事業が稼ぐ
- 純利益は3期連続で過去最高。今期は営業利益390億円(+10.6%)を計画し、第1四半期は営業利益+36%と好調
- 防衛省の衛星コンステレーション事業の落札などで株価は1年弱で約3.6倍になったが、5月末の高値4,720円から約6割下落した
- PER・PBR・配当利回りは過去2年レンジの中央付近で、総合判定は「適正」。割安の目安となる株価は実績EPSベースで約1,300円、予想EPSベースで約1,530円
- 累計2,200億円の衛星投資でフリーCFはマイナスに転じ、現金は1年で半減。投資の回収は2027年以降の新衛星投入からが本番
- 低軌道衛星との競争、衛星の調達・運用リスク、有料放送の加入者減少が主なリスク
- 1,849円は急いで飛びつく水準ではなく、宇宙事業の伸びを確認しながらの時間分散が妥当
本記事で紹介した業績・バリュエーション・株価などの数値は、2026年10月9日時点の情報に基づく参考情報です。最新の状況は会社のIR資料や証券会社の情報で必ず確認してください。
出典・参考資料
- 金融庁 EDINET「スカパーJSAT 有価証券報告書(2026年3月期)」(2026年6月16日公表)取得日: 2026年10月11日経営方針・経営者による分析(MD&A)・事業等のリスク・セグメント情報を参照
- スカパーJSAT「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月5日公表)取得日: 2026年10月11日
- IRBANK「スカパーJSAT・WOWOW・東北新社の財務指標の時系列データ」取得日: 2026年10月11日
- フィスコ(ダイヤモンド・ザイ オンライン掲載)「スカパーJSAT---大幅続落、バリュエーション上昇など映し国内証券が格下げ」取得日: 2026年10月11日
- 財経新聞「スカパーJSAT 大幅反落、スペースXの株価大幅安で関連銘柄が軟化」(2026年6月23日公表)取得日: 2026年10月11日
データの取得元と誤りの訂正方法については運営方針・編集ポリシーをご覧ください。