 Quant Nest
【業界比較】防衛御三家(三菱重工・川崎重工・IHI)を財務と株価データで比較する~「防衛株」は本当に防衛で稼いでいるのか
目次
「防衛費が増えるから防衛株を買う」。2022年以降、三菱重工業・川崎重工業・IHIのいわゆる「防衛御三家」は、まさにこの連想で語られてきました。実際、2022年1月から2026年10月までに、配当込みで見た三菱重工の株価は約15倍、IHIは約9倍、川崎重工は約6倍になり、同じ期間に約2.3倍だったTOPIXを大きく上回っています。
では、この3社は本当に「防衛で稼いでいる」のでしょうか。2026年3月期決算のセグメント情報を並べてみると、答えは3社でまったく違うことが分かりました。この記事では、Quant Nestが自作している日本株分析スキル(stock-fundamentals / stock-valuation)の出力をもとに、3社の財務指標を横並びで比較します。あわせて、10年分の株価データから「3社をまとめて買えば分散になるのか」も数字で確かめます。
この記事は「業界比較」シリーズの番外編です。東証33業種では三菱重工とIHIが「機械」、川崎重工が「輸送用機器」と業種がまたがるため、比較ツールは用意していません。3社とも決算期は3月末、会計基準はIFRSで揃っています。ただし、三菱重工と川崎重工は本業の利益を「事業利益」、IHIは「営業利益」という名前で開示しています。
比較の前提:数字の出どころ
- 決算数値: 各社の有価証券報告書(2026年3月期)と決算短信。指標の時系列はIRBANKのデータを使っています
- 株価: 2026年10月5日終値(三菱重工3,861円、川崎重工2,346円、IHI2,709.5円)。過去データは株式分割・配当を調整した終値です
- 株式分割に注意: 川崎重工は2026年4月1日付で1株→5株、IHIは2025年10月1日付で1株→7株の株式分割を実施しています。分割前後の1株あたり指標(EPS・BPS・配当)をそのまま混ぜるとPERや配当利回りが大きく狂うため、本記事ではすべて分割後の株数ベースに換算しています
事業構成:防衛関連セグメントの利益シェアは28%〜74%
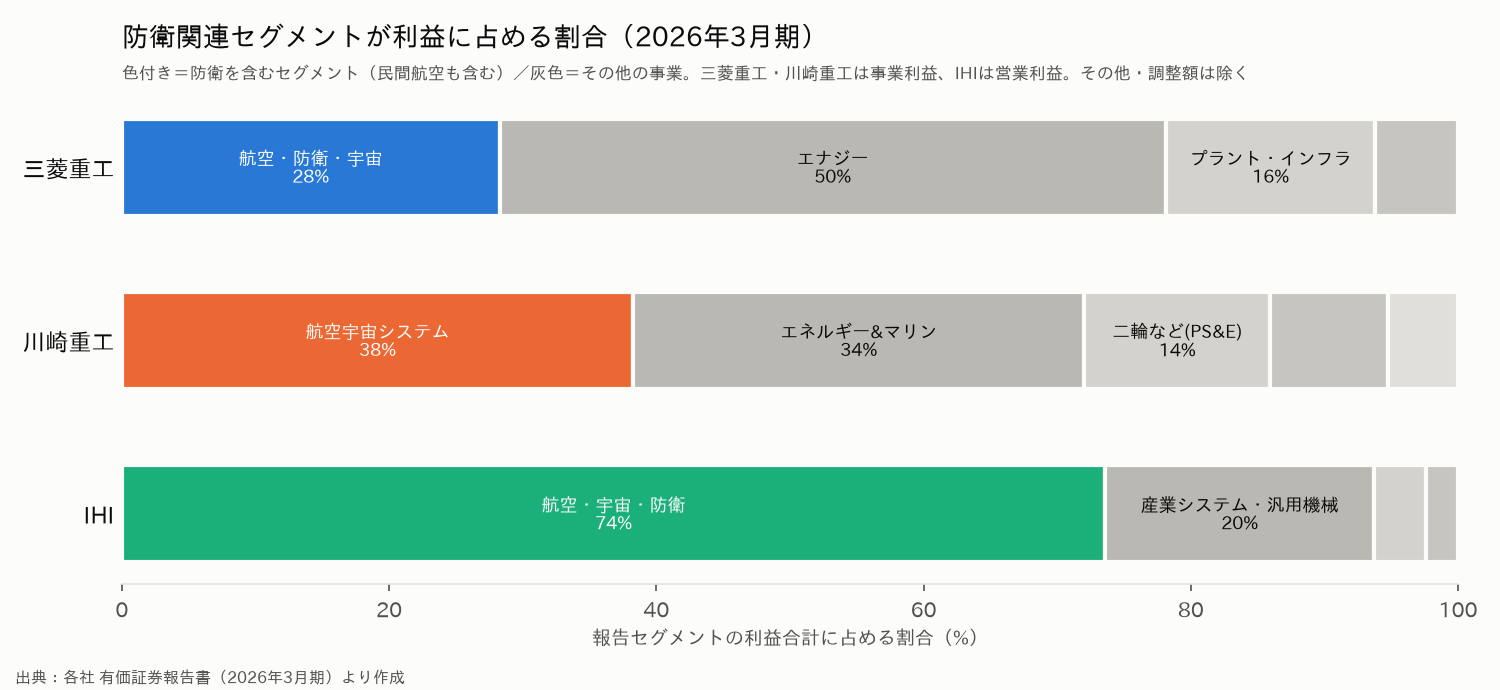
3社とも「防衛」を単独のセグメントとしては開示しておらず、民間航空機や宇宙と同じセグメントにまとめています。そのセグメントが、各社の報告セグメントの利益合計に占める割合を比べたのが上の図です。
| 三菱重工 | 川崎重工 | IHI | |
|---|---|---|---|
| 防衛を含むセグメント | 航空・防衛・宇宙 | 航空宇宙システム | 航空・宇宙・防衛 |
| 同セグメントの売上収益 | 1兆3,939億円 | 6,136億円 | 6,517億円 |
| 同セグメントの利益 | 1,515億円 | 624億円 | 1,124億円 |
| 利益合計に占める割合 | 28% | 38% | 74% |
| 最大の稼ぎ頭 | エナジー(2,672億円) | 航空宇宙システム | 航空・宇宙・防衛 |
一見すると「IHIが最も防衛に依存している」ように見えます。ただし、セグメントの中身まで見ると話は変わります。
防衛省との直接契約額で見ると順位が入れ替わる
防衛装備庁が公表している令和7年度(2025年度)の中央調達実績では、契約額の上位は次のとおりです。
| 三菱重工 | 川崎重工 | IHI | |
|---|---|---|---|
| 防衛省 中央調達の契約額(2025年度) | 9,724億円 | 3,308億円 | 422億円 |
| 中央調達総額(4兆7,887億円)に占める割合 | 20.3% | 6.9% | 0.9% |
| 自社の連結売上収益に対する比率(参考) | 19.5% | 14.3% | 2.6% |
契約額は複数年にまたがる案件を契約した年に一括計上するため、売上とは一致しません。また、他社経由の下請け分は含まれないので、あくまで目安です。それでも、IHIは防衛省との直接契約が売上の数%にとどまります。IHIの航空・宇宙・防衛セグメントの利益を支えているのは、主に民間航空機エンジンのアフターマーケット(整備・スペアパーツ)です。有価証券報告書でも「民間向け航空エンジンでは、運航時間の増加などを背景に、アフターマーケット事業が拡大」と説明されています。
3社の「稼ぐ力の源泉」を整理すると、次のようになります。
- 三菱重工: 防衛の最大の受け皿で、防衛省の契約額の約2割を占めます。ただし利益の半分を稼いでいるのはエナジー(GTCC=ガスタービン・コンバインドサイクル発電と原子力)です。データセンター向けなど電力需要の拡大を背景に、エナジーの受注高は前期比+50.1%の3兆9,367億円に達しました
- 川崎重工: 防衛(P-1哨戒機、潜水艦など)と民間航空機の分担製造が利益の柱です。ただ、二輪車などのパワースポーツ&エンジン事業が売上の約3割を占めます。この事業は米国の関税コストと競争激化で事業利益が前期比251億円減の227億円に落ち込み、全体の伸びを打ち消しました
- IHI: 「防衛御三家」の一角でありながら、利益の主役は民間航空エンジンです。防衛は会社が「成長事業」と位置付ける分野ですが、現時点の規模は限られます
規模と受注:Book-to-Billは三菱重工が1.54倍で突出
| 三菱重工 | 川崎重工 | IHI | |
|---|---|---|---|
| 売上収益 | 4兆9,742億円 | 2兆3,112億円 | 1兆6,434億円 |
| 前期比 | +14.1% | +8.5% | +1.0% |
| 受注高 | 7兆6,536億円 | 2兆7,391億円 | 1兆9,547億円 |
| Book-to-Bill(受注高÷売上収益) | 1.54倍 | 1.19倍 | 1.19倍 |
| 時価総額(概算) | 約13.0兆円 | 約2.0兆円 | 約2.9兆円 |
規模は三菱重工が売上で川崎重工の約2倍、IHIの約3倍と抜けています。防衛や発電プラントのような受注型ビジネスでは、受注してから売上になるまで数年かかります。そのため**受注高÷売上収益(Book-to-Bill)**が1倍を上回っていれば、将来の売上の「貯金」が増えている状態です。
三菱重工は1.54倍と3社で突出しており、受注残高は13兆2,377億円(前期比+29.3%)と売上の2.7年分に積み上がりました。受注残の伸びを主導したのも防衛ではなく、エナジー(受注残6兆9,832億円、+42.0%)です。航空・防衛・宇宙の受注高は、前年度にあった飛しょう体(ミサイル)の大型受注の反動で△8.1%でした。
なお、IHIの売上が+1.0%にとどまったのは、運搬機械事業などの譲渡(事業ポートフォリオ改革)による減収が含まれているためです。
収益性:ROEはIHIが24.7%と高いが、一時益の上乗せに注意
| 三菱重工 | 川崎重工 | IHI | |
|---|---|---|---|
| 本業の利益 | 事業利益 4,322億円 | 事業利益 1,451億円 | 営業利益 1,655億円 |
| 本業の利益率 | 8.7% | 6.3% | 10.1% |
| 親会社帰属当期利益 | 3,321億円 | 1,081億円 | 1,609億円 |
| ROE | 10.8% | 12.3% | 24.7% |
利益率とROEのトップはIHIです。ただし、IHIの2026年3月期の営業利益には、運搬機械事業と投資不動産の譲渡益が含まれています。さらに自己資本比率が26.9%と低めで、少ない自己資本で利益を出している(レバレッジが高い)ことも、ROEを押し上げています。
三菱重工は、中期経営計画で2026年度の目標に掲げていた「事業利益率8%以上」「ROE12%以上」を、1年前倒しで達成したと説明しています(会社定義のROEは、上表のIRBANK算出値とは計算方法が異なります)。川崎重工の事業利益率6.3%は、会社が2027年度の目標とする8%にまだ届いていません。パワースポーツ&エンジンの採算回復が鍵になります。
財務健全性:三菱重工はネットキャッシュ約1兆円、営業CFは9,426億円
| 三菱重工 | 川崎重工 | IHI | |
|---|---|---|---|
| 自己資本比率 | 37.4% | 26.4% | 26.9% |
| D/Eレシオ | 0.08倍 | 0.57倍 | 0.75倍 |
| 現金及び現金同等物 | 1兆3,349億円 | 1,154億円 | 1,551億円 |
| 営業キャッシュフロー | 9,426億円 | 1,401億円 | 1,214億円 |
| フリーキャッシュフロー | 8,934億円 | 120億円 | 1,030億円 |
財務面で目を引くのは三菱重工です。営業キャッシュフローは前期の5,305億円から9,426億円へ大きく増えました。有価証券報告書は、その要因を「受注拡大に伴う『契約負債の増減額』の増加」と説明しています。防衛やプラントでは、顧客から前受金を受け取ってから製造するため、受注が積み上がる局面では手元の現金も先に膨らむという構造があります。D/Eレシオ0.08倍から逆算すると有利子負債は3,000億円弱です。現金1.3兆円から差し引いたネットキャッシュは約1兆円のプラスで、借入金を全額返済しても手元に現金が残る「キャッシュリッチ」な状態です。
川崎重工はフリーキャッシュフローが120億円とほぼトントンです。設備投資(約1,430億円)が重く、自己資本比率も3社で最も低い26.4%です。有利子負債の圧縮を掲げていますが、増産投資との両立が課題です。IHIは事業譲渡や資産売却で自己資本比率を21.5%から26.9%へ改善させています。
市場評価:PERは三菱重工が34倍、川崎重工・IHIは17倍前後
| 三菱重工 | 川崎重工 | IHI | |
|---|---|---|---|
| 株価(10月5日) | 3,861円 | 2,346円 | 2,709.5円 |
| PER(会社予想EPSベース) | 34.1倍 | 17.1倍 | 16.7倍 |
| 過去2年のPERレンジでの位置 | 下から32% | 下から24% | 下から21% |
| PBR(実績) | 4.20倍 | 2.23倍 | 4.40倍 |
| 過去2年のPBRレンジでの位置 | 下から18% | 下から12% | 下から17% |
| 配当利回り(会社予想) | 0.75% | 1.71% | 0.85% |
PERは三菱重工の34.1倍が際立って高く、市場がエナジー・防衛の受注残の厚みに大きなプレミアムを払っていることが分かります。川崎重工・IHIは17倍前後と、3社の中では相対的に落ち着いた水準です。
注目したいのは「過去2年のレンジでの位置」です。3社とも株価は2026年2〜3月に高値をつけた後、調整しています(高値からの下落率は三菱重工△25%、川崎重工△35%、IHI△39%)。そのため、PER・PBRは**過去2年のレンジの下側(下から1〜3割)**まで下がってきました。ただし過去2年は、3社の評価が大きく切り上がった特殊な期間です。「過去2年の中では安い」ことは、「割安」とイコールではない点に注意が必要です。
株価データで見る:3社をまとめて買っても分散にならない
ここからはQuant Nestらしく、株価そのものを統計的に見ていきます。
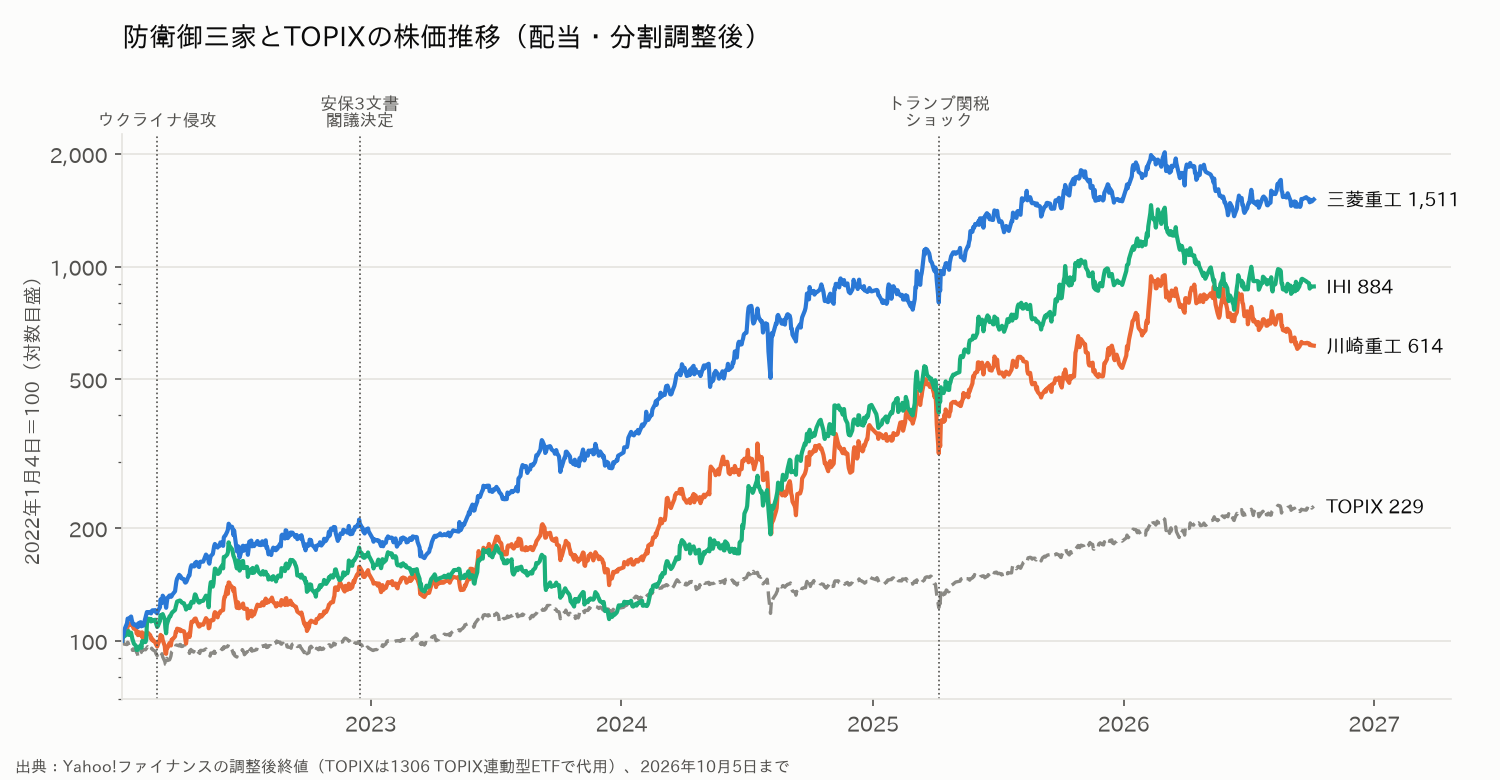
相関係数は0.7前後。3社は「ほぼ同じ銘柄」として動く
直近3年(2023年10月〜2026年10月)の日次リターンの相関係数は次のとおりです。
| 三菱重工 | 川崎重工 | IHI | TOPIX | |
|---|---|---|---|---|
| 三菱重工 | 1.00 | 0.67 | 0.71 | 0.64 |
| 川崎重工 | 0.67 | 1.00 | 0.72 | 0.61 |
| IHI | 0.71 | 0.72 | 1.00 | 0.58 |
3社どうしの相関は0.67〜0.72で、TOPIXとの相関(0.58〜0.64)より高くなっています。事業構成はここまで見てきたとおりバラバラなのに、株価は**「防衛関連」というテーマで一括りに売買されている**ことがうかがえます。年ごとに見ると、3社間の平均相関は2017〜2019年の0.5前後から、2022年以降は0.7前後へ上がりました。テーマ株化が進んだ様子が数字に表れています。
ボラティリティはTOPIXの2倍超、3社に分けてもほとんど下がらない
| 直近3年 | 三菱重工 | 川崎重工 | IHI | 3社均等 | TOPIX |
|---|---|---|---|---|---|
| 年率ボラティリティ | 47.0% | 52.0% | 50.4% | 44.5% | 21.0% |
| ベータ(対TOPIX) | 1.44 | 1.51 | 1.38 | - | 1.00 |
| 最大ドローダウン | △35.8% | △42.6% | △47.4% | △37.2% | △22.8% |
| 3年間のトータルリターン | +419% | +265% | +572% | - | +96% |
3社とも年率ボラティリティはTOPIXの2倍を超えています。注目は「3社均等」の列です。3社に均等に分けて持っても、ボラティリティは単独平均の49.8%から44.5%に下がる程度で、最大ドローダウンも△37.2%と大きく残ります。相関が0.7もあると、分散投資の効果はほとんど期待できません。**「防衛御三家を1社ずつ買ったから分散できている」と考えるのは危険です。**ポートフォリオの中では、3社合わせて「ひとつのテーマへの集中投資」として扱うのが実態に近いと言えます。
イベントで見る:安保3文書の閣議決定は「材料出尽くし」だった
防衛関連の大きなニュースの前後で、TOPIXに対する超過リターンを計算しました(イベント前日の終値を起点に、60営業日後まで)。
| イベント | 三菱重工 | 川崎重工 | IHI |
|---|---|---|---|
| ロシアのウクライナ侵攻(2022年2月24日) | +50.2% | +20.0% | +36.6% |
| 安保3文書の閣議決定(2022年12月16日) | △17.4% | △12.9% | △19.4% |
| トランプ関税ショック(2025年4月7日) | +34.0% | +27.4% | +40.1% |
ウクライナ侵攻のあとは3社ともTOPIXを大きく上回りました。一方、防衛費の大幅増額が正式に決まった安保3文書の閣議決定のあとは、3社とも60営業日でTOPIXを12〜19%下回っています。期待で先に買われていた分が、決定と同時に「材料出尽くし」として売られた形です。この時期は日銀の政策修正(2022年12月20日)も重なっているため、すべてが防衛の材料によるものとは言い切れません。それでも、「防衛費増額のニュース=買い」という単純な連想が、株価では必ずしも成り立たないことを示す例です。
リスク:各社の有価証券報告書から
- 予算と政策の不確実性(3社共通): 防衛予算の執行ペース、政権の方針、装備品輸出ルールの変化。三菱重工は有価証券報告書で「依存度の高い顧客の財政状況の悪化や倒産、予算縮小」をリスクに挙げています
- コンプライアンス(川崎重工・IHI): 川崎重工は潜水艦修繕事業と舶用エンジン事業の不正事案に加え、追加調査で神戸造船工場の工数付け替えや潜水艦エンジンの燃費性能に関する検査不正も判明しました。IHIは、子会社のIHIエアロスペースがJAXAとの契約で事実と異なる報告に基づいて費用を請求したとして、5か月間の競争参加資格停止処分を受けています。防衛は官公需であるため、こうした事案が受注機会に直結します
- 受注残の履行能力(三菱重工): 13兆円の受注残を、品質と納期を守って利益に変えられるか。人材不足や工程遅延によるコスト悪化を、会社自身が主要リスクに挙げています
- 米国の関税と消費(川崎重工): パワースポーツ&エンジン事業は、米国の関税措置と消費者心理の冷え込みの影響を直接受けます
- 民間航空エンジン(IHI): PW1100G-JMエンジンの追加検査プログラムへの対応が続いています。航空会社の経営破綻による債権回収リスクも開示されています
業績見通し:足元の第1四半期は好調
- 三菱重工: 2027年3月期第1四半期(2026年4〜6月)は、受注高2兆224億円、売上収益1兆1,942億円、事業利益1,596億円(前年同期比+65.1%)。けん引役はやはりエナジー(GTCC・原子力)でした。通期の会社予想は売上収益5.4兆円、親会社帰属当期利益3,800億円です
- 川崎重工: 2027年3月期は、事業利益1,700億円・事業利益率6.6%を見込みます。各事業の増収とエネルギーソリューション&マリンの採算改善が前提です
- IHI: 2027年3月期第1四半期の営業利益は732億円でした。ただし、東京都江東区の不動産譲渡益約400億円を含み、これを除くと331億円です。通期の会社予想は営業利益2,500億円で、この譲渡益も織り込まれているとみられる点に注意が必要です
まとめ:「防衛御三家」は、防衛以外の部分で見分ける
3社をひとまとめに「防衛株」と呼ぶのは、株価の動きを見るぶんには実態に合っています(相関0.7)。しかし、業績の中身は大きく違います。
- 三菱重工は防衛の最大手でありながら、利益の半分はエナジー(ガスタービン・原子力)。受注残13兆円と潤沢なキャッシュを持つ一方、PER34倍と期待も最も高い
- 川崎重工は防衛・民間航空と、米国の二輪・オフロード車の二本柱。PERは17倍と落ち着いているが、関税の逆風と不正事案の後処理を抱える
- IHIは**「防衛御三家」の看板とは裏腹に、民間航空エンジンのアフターマーケットが収益の主役**。ROEは高いが、一時益の上乗せを差し引いて見る必要がある
つまり、どれを選ぶかは「防衛費がどうなるか」よりも、ガスタービン需要・米国の消費・民間航空の運航量のどれに賭けるかで考えた方が、各社の業績に即した判断になります。また、3社を同時に持っても分散効果は小さいため、ポートフォリオ全体の中では3社合計でひとつのテーマへの配分として管理するのが現実的です。
なお、これはあくまで本記事執筆時点の情報に基づく筆者個人の見解であり、投資助言ではありません。最終的な投資判断はご自身の責任で行ってください。
出典・参考資料
- 金融庁 EDINET「三菱重工業・川崎重工業・IHI 有価証券報告書(2026年3月期)」取得日: 2026年10月5日
- IRBANK「三菱重工業・川崎重工業・IHI の財務指標の時系列データ」取得日: 2026年10月5日
- 防衛装備庁「令和7年度 中央調達の実績」取得日: 2026年10月5日
データの取得元と誤りの訂正方法については運営方針・編集ポリシーをご覧ください。