 Quant Nest
【日本株分析】中央自動車工業(8117)は買いか?営業利益率24%・無借金の高収益株、PER11倍は「割安」ではなく「いつもの水準」
目次
- 結論:大きな値上がりは狙いにくいが、配当を受け取りながら長く持つなら買ってよい水準
- 新TOPIX採用35社の中での位置づけ:足切り通過18社中1位
- 会社概要:自動車用品を自社で開発して売る「開発型商社」
- 配当:利回り約3.2%、利益の30%以上を配当に回す方針
- ファンダメンタル分析:営業利益は11期連続で増加、ただし直近は伸びが鈍化
- 中長期計画と成長戦略:2028年度に売上高600億円・営業利益145億円
- 同業他社との比較:稼ぐ力は頭一つ抜けている
- バリュエーション:PERは過去2年の真ん中、「いつもの水準」
- リスク:海外の情勢と、成長の鈍化
- 金融工学的な視点:守りが固くても、個別株は個別株
- テクニカル分析:1,800〜2,300円のレンジで推移、9月に出来高が急増
- 本記事の株価データ基準1,991円は「買い」か
- まとめ
「新TOPIXに採用された中央自動車工業は買いなのか」という疑問に、先に結論からお答えします。
結論:大きな値上がりは狙いにくいが、配当を受け取りながら長く持つなら買ってよい水準
中央自動車工業は、稼ぐ力と財務の強さが際立つ会社です。ただし株価が「割安」なわけではなく、いつもどおりの水準で評価されています。配当(利回り約3.2%)を受け取りながら長く持つつもりなら買ってよいと筆者は考えますが、短期間での値上がりを期待する根拠は弱いです。
そう考える理由は3つです。
- 稼ぐ力が非常に高い:売上高に対する営業利益の割合(営業利益率)は24%で、同業他社の約2〜5倍です。営業利益は11期連続で増えています
- 借金がなく、配当方針がはっきりしている:借入金(有利子負債)はゼロで、手元の現金は260億円。会社は「安定かつ高配当」を掲げ、利益の30%以上を配当に回す方針です
- 新TOPIX採用銘柄の中で総合1位:採用35社のうち黒字で稼ぐ力(ROE)が一定以上の18社を比べると、稼ぐ力・財務・株価の安さのいずれも上位で、総合1位でした
一方で注意したいのは、「採用銘柄の中で割安」と「この会社にとって割安」は別の話だという点です。株価は1株利益の約11.6倍(PER)で、ほかの採用銘柄と比べれば安く見えます。しかしこの会社はここ2年、ずっとPER10〜13倍で評価されてきており、今の水準はその真ん中あたりです。さらに直近は営業利益の伸びが前期比+3%に鈍り、今期は純利益の微減を見込んでいます。市場の評価が一段上がるには、増配や自社株買いなど、もう一押しのきっかけが必要だとみています。会社は中期経営計画で、3年間で140億円の株主還元と180億円の成長投資を打ち出しており、これがきっかけになるかどうかが注目点です。
以下で、それぞれの根拠を詳しく見ていきます。株価は2026年10月10日時点の1,991円を基準にしています。
新TOPIX採用35社の中での位置づけ:足切り通過18社中1位
中央自動車工業は、2026年10月7日にJPX総研が公表した新TOPIXの新規採用35銘柄の1社です(10月30日に指数へ反映)。新TOPIXの採用は、流通時価総額や売買代金といった「規模・流動性」で決まり、企業の稼ぐ力や割安さで選ばれているわけではありません。
そこで当サイトでは、採用35社を「中身」で選び直す独自のスクリーニングを行いました。
- 足切り:直近の通期が黒字、かつ直近3期の平均ROEが8%以上(35社中18社が通過)
- 品質スコア:3期平均ROE・売上高の3年成長率・自己資本比率を、通過18社の中で順位付け
- 割安スコア:PER・PBRの低さを、同じく18社の中で順位付け
- 総合スコア:品質60%・割安40%で合成
| 項目 | 中央自動車工業 | 通過18社の中央値 |
|---|---|---|
| 総合順位 | 1位/18社(品質76・割安91) | - |
| 3期平均ROE | 15.6% | 12.9% |
| 売上高3年成長率(年率) | 9.2% | - |
| 自己資本比率 | 88.4% | - |
| PER | 11.6倍 | - |
| PBR | 1.75倍 | 3.24倍 |
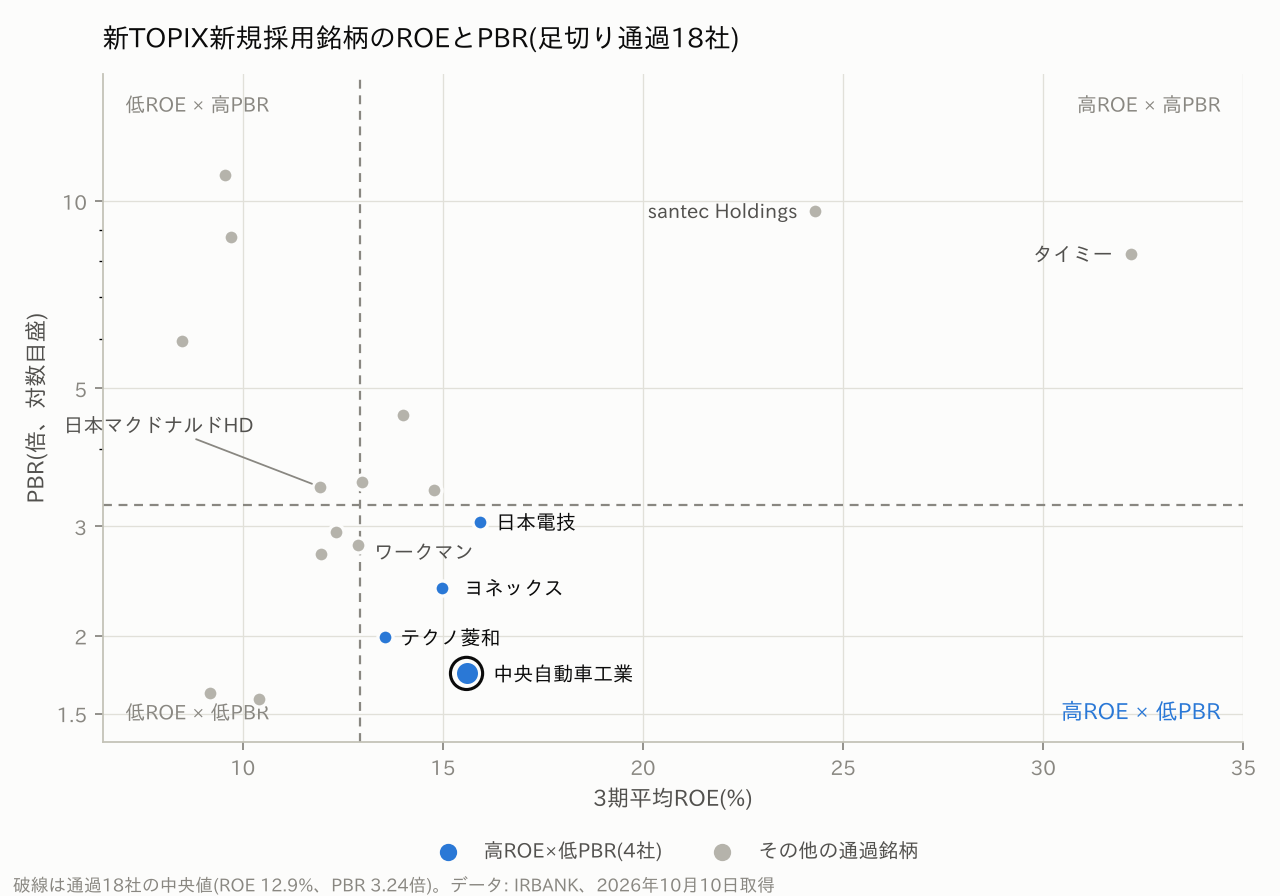
散布図の右下(ROEが中央値より高く、PBRが中央値より低い)に入ったのは4社で、中央自動車工業はその中でもPBRが最も低い位置にあります。自己資本比率88.4%は通過18社の中で最も高く、「稼ぐ力」「財務」「株価の安さ」がそろって上位にあることが総合1位の理由です。同じ領域に入ったヨネックスについては、ヨネックス(7906)の個別分析で詳しく取り上げています。
会社概要:自動車用品を自社で開発して売る「開発型商社」
中央自動車工業(証券コード8117)は大阪に本社を置く、自動車関連商品の専門商社です(東証スタンダード市場)。事業は2つに分かれます。
| セグメント(2026年3月期) | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| 自動車部品・用品等販売事業 | 359億円 | 77% | 103億円 | 29% |
| 自動車処分事業 | 108億円 | 23% | 11億円 | 10% |
主力の自動車部品・用品等販売事業では、新車ディーラー向けのボディコーティング剤などのケミカル商品や、法人向けのアルコール検知器を自社で企画・開発して販売しています。海外では約60か国に自動車の補修部品を輸出しています。単に他社製品を仲介するのではなく、自社のオリジナル商品を持つ「開発型企業」を掲げている点が、商社としては異例の利益率29%につながっています。
アルコール検知器の売上高は16億円(前期比+27.3%)と、まだ規模は小さいものの伸びています。2023年12月から、一定台数以上の車を使う事業所に、アルコール検知器を使った運転前の酒気帯び確認が義務付けられたことが追い風です。
もう1つの自動車処分事業は子会社が手掛け、中古車市場の活況を受けて売上高が前期比+17.5%と伸びました。中古車オークション大手のユー・エス・エスへの販売が連結売上高の12.4%を占めます。
配当:利回り約3.2%、利益の30%以上を配当に回す方針
今期(2027年3月期)の会社予想配当は年間63円(中間30円・期末33円)で、株価1,991円に対する配当利回りは約3.2%です。前期の64円には創立80周年の記念配当3円が含まれており、記念配当を除いた普通配当(61円)と比べれば実質的には増配です。
会社は「安定かつ高配当」を掲げ、配当性向(利益のうち配当に回す割合)30%以上を目標にしています。今期の予想配当性向は約37%で、無理のない水準です。2025年3月に1株を3株に分割しており、分割後の株数ベースに換算すると、配当は2022年3月期の23円台から、記念配当を除いた普通配当(61円)で比べても4年で約2.6倍に増えました。
ファンダメンタル分析:営業利益は11期連続で増加、ただし直近は伸びが鈍化
| 年度 | 売上高 | 営業利益 | 純利益 | 営業利益率 | ROE | ROA | 自己資本比率 |
|---|---|---|---|---|---|---|---|
| 2023/03 | 359億円 | 84億円 | 63億円 | 23.3% | 15.0% | 12.8% | 85.0% |
| 2024/03 | 393億円 | 102億円 | 79億円 | 25.9% | 15.9% | 13.8% | 87.0% |
| 2025/03 | 416億円 | 110億円 | 87億円 | 26.6% | 15.6% | 13.7% | 87.7% |
| 2026/03 | 467億円 | 114億円 | 96億円 | 24.4% | 15.3% | 13.5% | 88.4% |
| 2027/03予 | 500億円 | 124億円 | 95億円 | 24.8% | 15.0% | 13.3% | - |
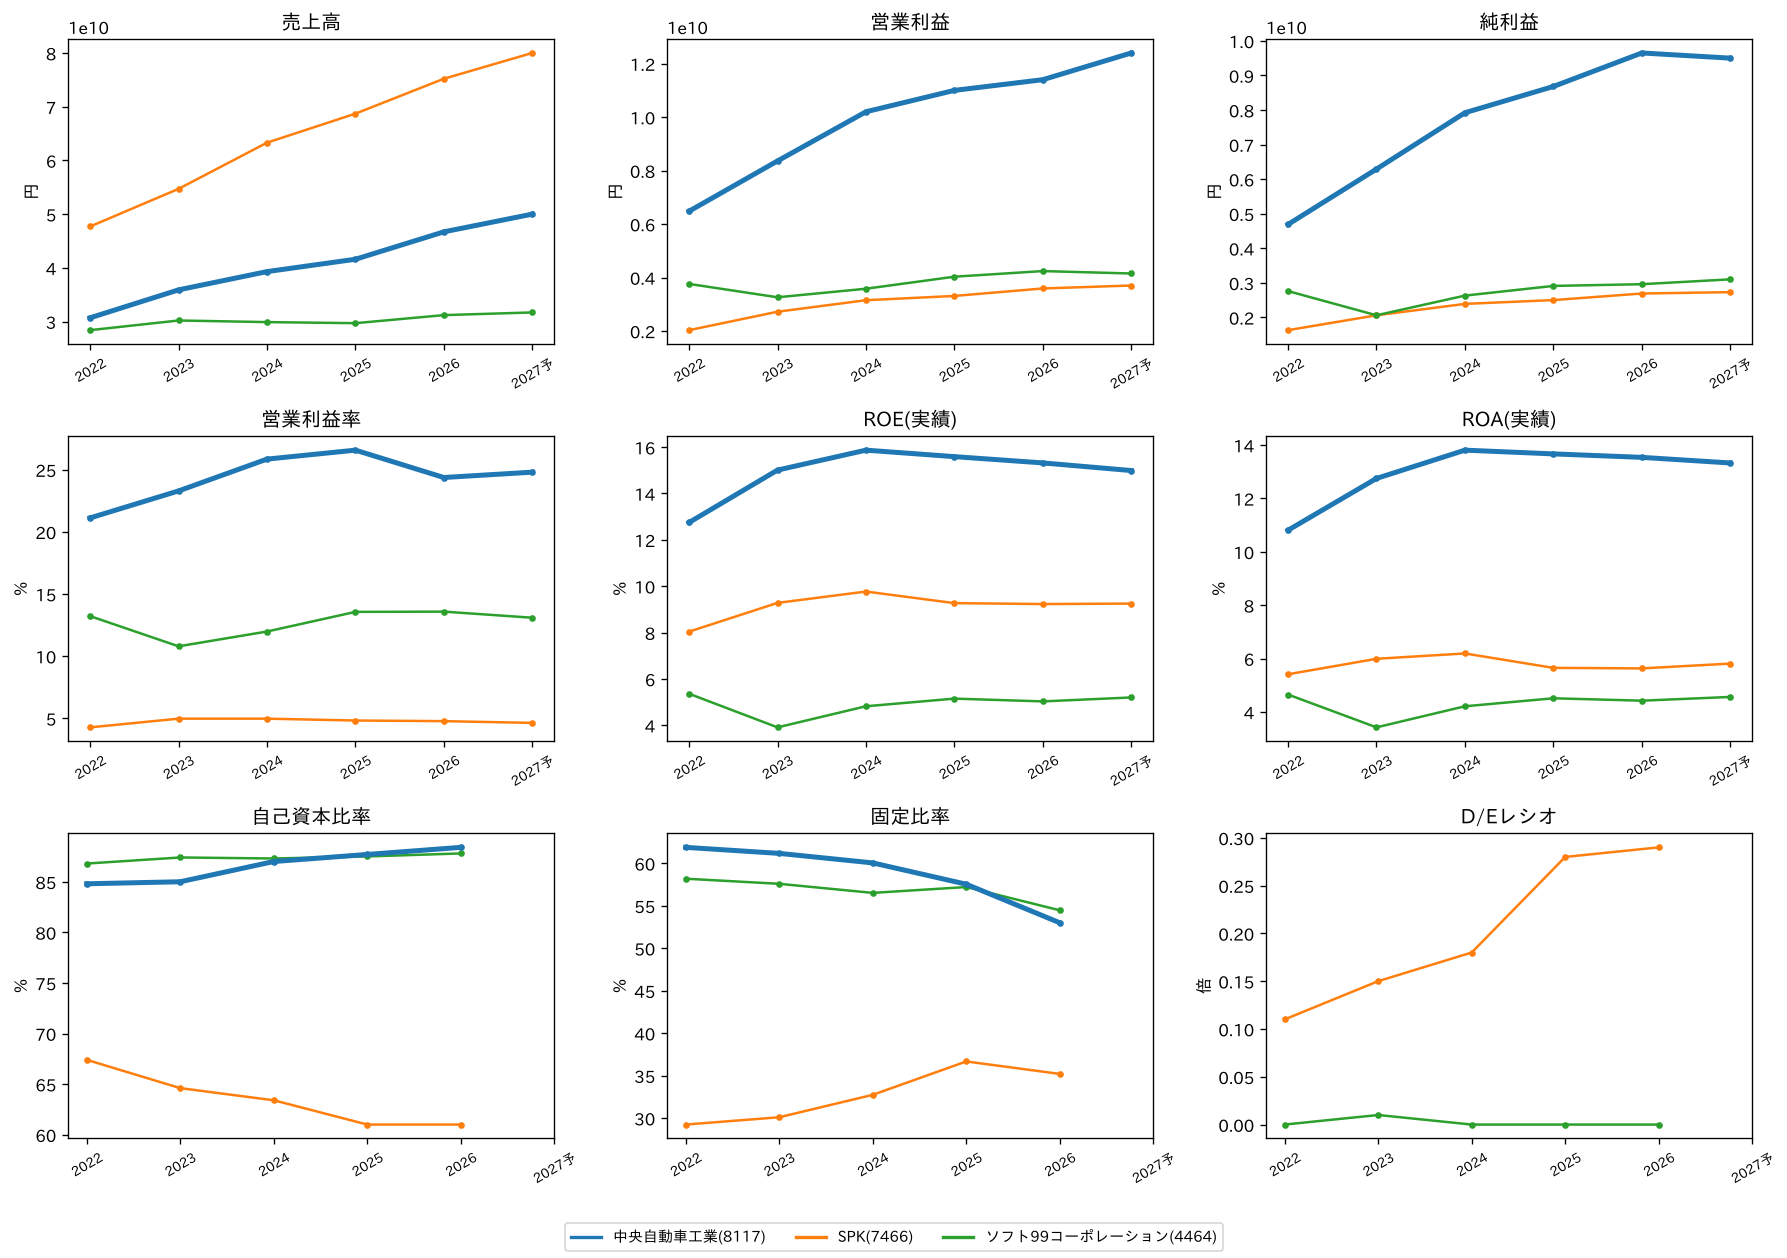
営業利益は2016年3月期から11期連続で増え、この10年で約4.6倍になりました。2026年3月期は**売上高467億円(前期比+12.4%)、営業利益114億円(同+3.1%)、純利益96億円(同+11.1%)**で、いずれも過去最高です。
ただし、売上高の伸び(+12.4%)に対して営業利益の伸び(+3.1%)は小さく、営業利益率は26.6%から24.4%に下がりました。利益率の低い自動車処分事業の売上が大きく伸びたことや、会社が継続しているテレビCMなどブランディングへの投資が一因と考えられます。今期は営業利益124億円(+9.0%)と再び伸びを見込む一方、純利益は95億円と微減の予想です(前期は特別利益を計上していたため)。第1四半期(4〜6月)は売上高が前年同期比+17%、純利益が+22%と好調な滑り出しでした。
時価総額の約4分の1が現金
| 年度 | 営業CF | 投資CF | フリーCF | 現金同等物 |
|---|---|---|---|---|
| 2024/03 | 76億円 | -37億円 | 39億円 | 173億円 |
| 2025/03 | 85億円 | -26億円 | 59億円 | 206億円 |
| 2026/03 | 91億円 | -4億円 | 86億円 | 260億円 |
本業で毎年76〜91億円の現金を稼ぎ、設備投資は少ないため、フリーキャッシュフロー(自由に使える現金)は年々増えています。借入金はありません。2026年3月期末の現金同等物は260億円で、時価総額(約1,100億円)の約4分の1にあたります。借金より現金が多いネットキャッシュの状態で、財務の安全性は非常に高い会社です。
裏を返すと、現金を使い切れずに積み上がっているともいえます。ROE15%は十分に高い水準ですが、現金を増配や自社株買いに回せばさらに高められる余地があり、ここが株価の評価を一段上げるきっかけになり得ます。会社もこの点を意識しており、中期経営計画では手元資金を投資と還元に回す方針を示しています(次の節で解説します)。
中長期計画と成長戦略:2028年度に売上高600億円・営業利益145億円
会社は2026年5月14日、2027年3月期から2029年3月期までの3か年(2026〜2028年度)の中期経営計画を公表しました。2030年に向けて「未来のモビリティ社会における最良のパートナー」を目指すとし、この3年間を「経営基盤の強化」と「新規事業開発の加速(M&Aを含む)」のための積極投資の期間と位置づけています。
| 項目 | 2025年度実績(2026年3月期) | 2028年度目標(2029年3月期) |
|---|---|---|
| 売上高 | 467億円 | 600億円(約+29%) |
| 営業利益 | 114億円 | 145億円(約+28%) |
| 営業利益率 | 24.4% | 約24%(目標は20%以上) |
| ROE | 15.3% | 15%以上 |
会社は営業利益率の目標を「10%以上」から「20%以上」へ、ROEの目標を「10%以上」から「15%以上」へ引き上げました。ただし、どちらもすでに達成している水準です。売上高600億円・営業利益145億円を年率に直すと、それぞれ約9%・約8%の成長で、過去3年の売上高の伸び(年率9.2%)とほぼ同じペースです。成長を加速させる計画というより、これまでの成長を続ける計画と読むのが自然です。
お金の使い道:3年で430億円、うち株主還元は140億円
| 使い道 | 3年間の金額 |
|---|---|
| 成長投資(M&Aなど) | 180億円 |
| 経営基盤の強化(人材・IT投資など) | 110億円 |
| 株主還元(配当・自社株買い) | 140億円 |
| 合計 | 430億円 |
財源は、3年間で見込む営業キャッシュフロー300億円と手元資金です。手元の現預金は2025年度末の290億円から、2028年度末には160億円まで減らす計画です(現預金は定期預金なども含むため、上の表の現金同等物260億円とは一致しません)。前の節で「現金を使い切れずに積み上がっている」と書きましたが、会社自身もこの点を課題と見て、現金を投資と還元に回す方向へかじを切ったといえます。
株主還元の140億円について、会社は「安定的な高配当の継続」に加えて「機動的な自己株式取得の検討」を掲げています。今期の予想配当(年63円)の総額は約35億円で、同じ水準を3年続けると約105億円です。140億円との差の約35億円が、増配や自社株買いに回る余地と読めます(筆者の試算)。
成長戦略の3つの柱
- 海外事業の拡大:補修部品を売る地域の拡大、自社で企画した商品(プライベートブランドを含む)の販売拡大、海外事業の利益率の向上を掲げています。2025年8月には、北中南米に強い販売網を持つ補修部品輸出の森田産業(大阪市、売上高約45億円)を完全子会社にしました。この買収では、純資産より安く買えたことによる利益(負ののれん発生益)約6億円を2026年3月期に特別利益として計上しており、今期の純利益が微減予想となる一因です
- 新規事業の開発:最も期待をかけているのが、車のボディに貼って飛び石などの傷を防ぐプロテクションフィルムです。はがせば新車時の塗装に戻せるため、下取り査定の向上も見込めるとしています。早期の販売開始と施工拠点の設置を進めるほか、M&A・社内ベンチャー・他社との協業で新しい収益の柱をつくる方針です。2025年12月には、コーティング剤の溶剤を製造するYOOコーポレーションも子会社にしています
- 国内の主力事業の強化:ディーラーとの関係を生かした地域密着型の営業で、コーティング剤などの付加価値の高い商品の販売を伸ばします
計画をどう見るか
成長投資の180億円は、2026年3月期の営業利益(114億円)の1.5倍を超える規模です。うまく収益につながれば成長の再加速が期待できる一方、高い値段で買収すれば、後述する「のれんの減損」のリスクも大きくなります。プロテクションフィルムなどの新規事業はまだ売上の規模が開示されておらず、計画の達成は既存事業の伸びに頼る部分が大きいとみられます。
株価の評価という点では、計画の数字そのものより、140億円の株主還元がどれだけ自社株買いに回るか、M&Aが利益の上積みにつながるかが、PER10〜13倍という評価の枠を抜け出すきっかけになるかどうかの分かれ目だと考えます。
同業他社との比較:稼ぐ力は頭一つ抜けている
売上規模が近い自動車用品・部品関連の上場企業2社と比べます(中央自動車工業は株価1,991円基準、他の2社はスクリーニング時のデータ。グラフはスクリーニング時のデータのため、中央自動車工業の値が表とわずかに異なります)。
| 銘柄 | PER | PBR | 配当利回り | ROE予 | 営業利益率(2026年3月期) |
|---|---|---|---|---|---|
| 中央自動車工業(8117) | 11.6倍 | 1.75倍 | 3.2% | 15.0% | 24.4% |
| SPK(7466) | 10.8倍 | 1.00倍 | 2.8% | 9.2% | 4.8% |
| ソフト99コーポレーション(4464) | 28.3倍 | 1.47倍 | 1.7% | 5.2% | 13.6% |
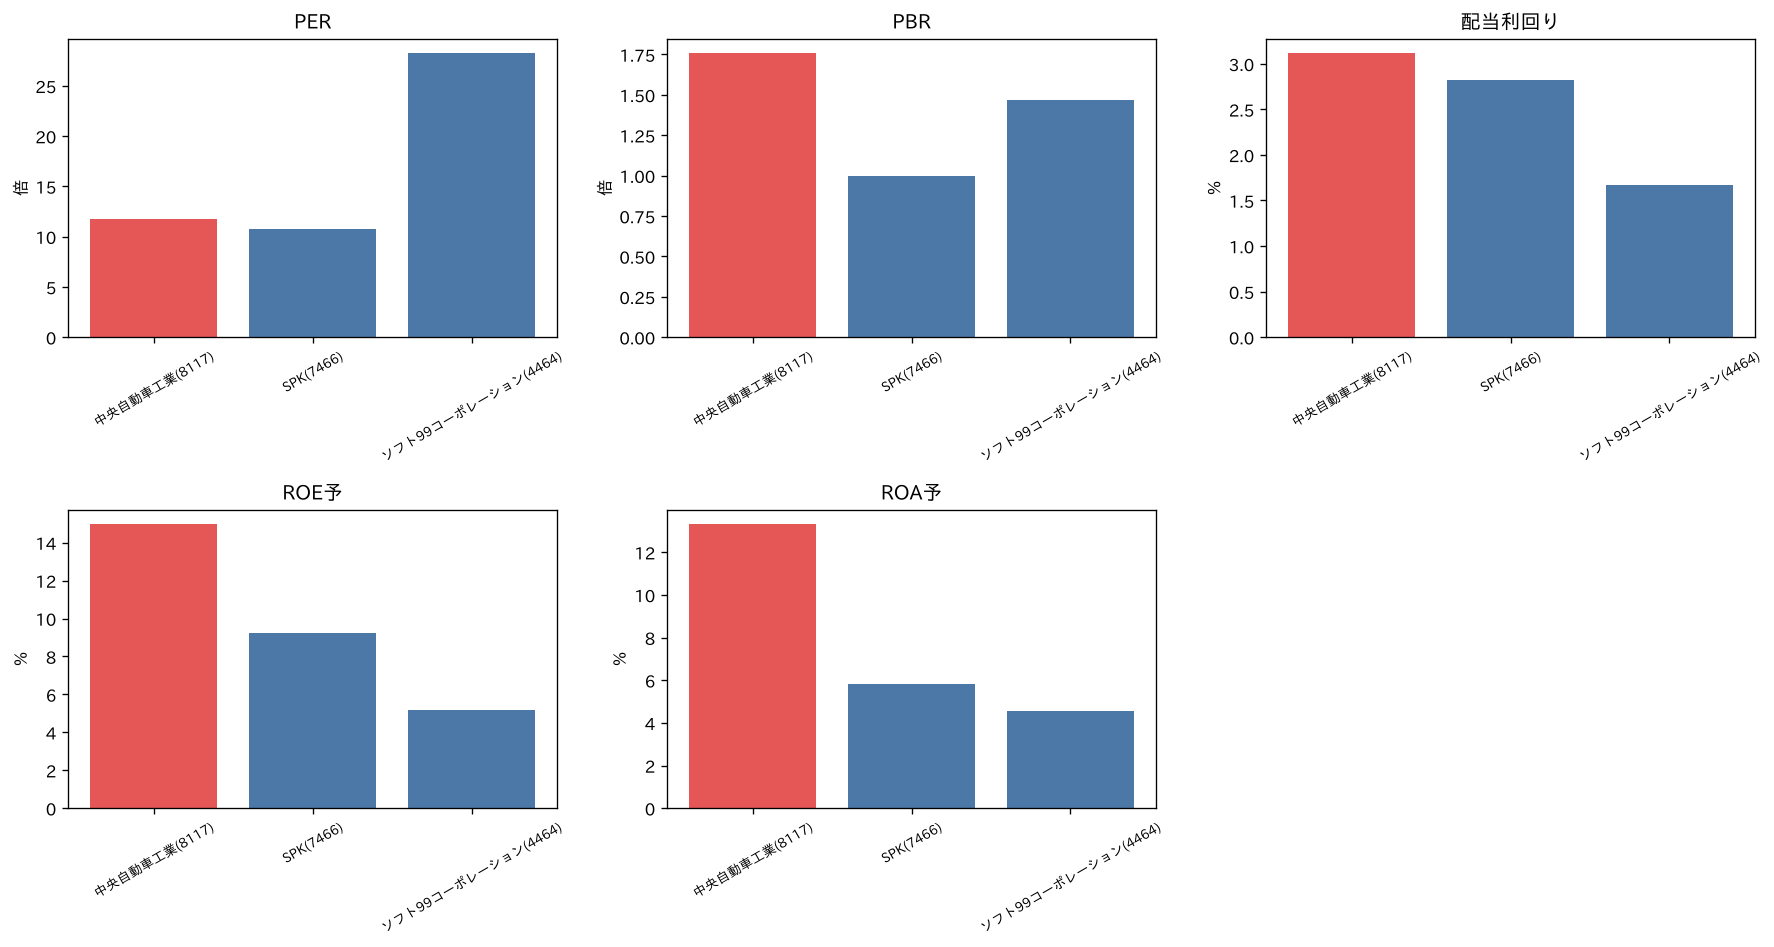
補修部品の卸・輸出を手掛けるSPKと比べると、PERはほぼ同じ(11.6倍と10.8倍)なのに、ROEは1.6倍、営業利益率は5倍です。カー用品メーカーのソフト99と比べても、利益率・ROEとも大きく上回ります。PBRが3社の中で最も高いのは、この稼ぐ力の差を市場が評価しているためで、「割高」というよりは妥当な差と考えられます。
バリュエーション:PERは過去2年の真ん中、「いつもの水準」
中央自動車工業のPER・PBR・配当利回りを、過去2年間の自社のレンジと比べたパーセンタイル分析です。
| 指標 | 現在値 | 過去2年レンジ(min/25%/50%/75%/max) | パーセンタイル | 判定 |
|---|---|---|---|---|
| PER | 11.6倍 | 9.73 / 10.83 / 11.38 / 12.02 / 13.48 | 59% | 適正 |
| PBR | 1.75倍 | 1.47 / 1.69 / 1.76 / 1.83 / 2.09 | 45% | 適正 |
| 配当利回り | 3.2% | 2.36 / 2.71 / 2.91 / 3.03 / 3.33 | 上位2割程度 | やや割安 |
※2025年3月28日の株式分割(1株→3株)の前後で、分割後の株価と分割前の1株利益などが混ざる期間があったため、分割比率で補正して計算しています。PERは今期予想EPS(172円)、PBRは前期末の1株純資産(1,139円)を使っています。
PERもPBRも、過去2年間のレンジのほぼ真ん中です。新TOPIX採用銘柄の中で比べると割安に見えますが、それはこの会社が以前からPER10〜13倍という控えめな評価を受け続けてきたからで、今が特別に安いわけではありません。配当利回りだけは過去2年の上位2割ほどの水準にあり、配当を重視する人にとってはやや有利なタイミングといえます。
過去の株式市場ショックでの下落率は、リーマンショック時35.8%・コロナショック時45.1%・トランプ関税ショック時18.5%でした。財務が強い会社でも、相場全体が崩れるときは株価が大きく下がる点は覚えておく必要があります。
リスク:海外の情勢と、成長の鈍化
有価証券報告書の「事業等のリスク」などから、業績への影響が大きいものを挙げます。
- 海外の政治・経済情勢:約60か国に補修部品を輸出しており、会社自身が「顕在化する可能性:高、影響度:大」と位置づけるリスクです。2026年3月期末には中東情勢の急変で、同地域向けの売上の一部に影響が出ました
- 自動車業界の変化:電動化や新車販売の動向など、自動車業界の大きな変化が商品の需要に影響し得ます
- 主要取引先への依存:ユー・エス・エス向けの販売が連結売上高の12.4%を占めます
- のれんの減損:買収で生じたのれんがあり、買収先の収益性が下がれば損失が出る可能性があります。中期経営計画では3年で180億円の成長投資(M&Aを含む)を予定しており、買収が増えるほどこのリスクも大きくなります
- 成長の鈍化:営業利益の伸びは前期+3.1%に鈍りました。今期の+9%増益計画と、中期経営計画の2028年度営業利益145億円が実現するかが、評価を左右します
金融工学的な視点:守りが固くても、個別株は個別株
中央自動車工業は無借金で現金も多く、倒産のような最悪の事態は考えにくい会社です。それでも個別株に投資すると、標準偏差とは何か?資産運用の「リスク」を数字で理解するで解説した「値動きの振れ幅」は、分散された投資よりも大きくなります。実際、コロナショックでは株価が45%下がりました。
個別株は、コア・サテライト戦略の考え方で、資産の中核(コア)ではなく応用部分(サテライト)として持つのが基本です。インデックスファンドなどのコア資産で全体を安定させ、個別株は「大きく下がっても資産全体に致命傷にならない」範囲に抑えるのが現実的です。
テクニカル分析:1,800〜2,300円のレンジで推移、9月に出来高が急増
| 年月 | 平均出来高 | 月末終値 |
|---|---|---|
| 2025-10 | 58,760 | 1,797円 |
| 2025-11 | 88,839 | 1,888円 |
| 2025-12 | 59,177 | 1,884円 |
| 2026-01 | 95,563 | 2,090円 |
| 2026-02 | 120,589 | 2,270円 |
| 2026-03 | 159,886 | 1,887円 |
| 2026-04 | 146,000 | 1,807円 |
| 2026-05 | 135,833 | 2,092円 |
| 2026-06 | 86,918 | 2,021円 |
| 2026-07 | 76,727 | 2,056円 |
| 2026-08 | 149,635 | 2,205円 |
| 2026-09 | 610,295 | 2,143円 |
| 2026-10(10日まで) | 427,757 | 1,991円 |
この1年、株価は月末終値で1,800〜2,300円のレンジを行き来しています。2026年2月末の2,270円からのドローダウン(高値からの下落率)は約12%で、大きく崩れてはいません。
目立つのは、2026年9月以降の出来高の急増です。平均出来高は61万株と、それまでの4〜10倍に膨らみました。新TOPIXへの採用を見込んだ売買が入った可能性がありますが(筆者の推測です)、株価はむしろ下がっています。指数への組み入れ(10月30日)は、発表前後に織り込まれたり、反映日の前後で売られたりすることもよくあるため、指数イベントだけを理由に買うのは避けたいところです。
本記事の株価データ基準1,991円は「買い」か
ここまでの内容を踏まえた筆者の見立ては、冒頭の結論のとおりです。配当を受け取りながら長く持つなら買ってよい水準ですが、値上がりを狙って買う根拠は弱いと考えます。
買い材料は、営業利益率24%・ROE15%という同業を大きく上回る稼ぐ力、無借金で現金260億円という財務の強さ、そして利回り約3.2%で配当性向30%以上を掲げる明確な還元方針です。新TOPIX採用銘柄を「中身」で採点しても総合1位でした。
一方の懸念材料は、株価が自社の過去2年と比べて特別安くはないことと、直近の利益の伸びが鈍っていることです。PERが10〜13倍という評価の枠から抜け出すには、成長の再加速か、積み上がった現金を使った増配・自社株買いといったきっかけが必要です。中期経営計画(2028年度に売上高600億円・営業利益145億円、3年で株主還元140億円)は、その方向を示したものですが、成長のペース自体はこれまでとほぼ同じです。
したがって、配当目的なら一度に買わず時期を分けて少しずつ、値上がり目的なら今期の増益計画の進み具合や、中期経営計画に沿った自社株買いなどの株主還元、M&Aの成果を確認してから、という判断が妥当だと考えます。なお、これはあくまで本記事執筆時点の情報に基づく筆者個人の見解であり、投資助言ではありません。最終的な投資判断はご自身の責任で行ってください。
まとめ
- 中央自動車工業(8117)は、ディーラー向けのコーティング剤やアルコール検知器などを自社開発して売る自動車関連の「開発型商社」。2026年10月に新TOPIXへ新規採用された
- 新TOPIX採用35社のうち足切りを通過した18社を「質×割安」で採点すると総合1位
- 営業利益率24%・ROE15%と、同業他社を大きく上回る稼ぐ力。営業利益は11期連続で増加
- 借入金ゼロ、現金260億円(時価総額の約4分の1)と財務は非常に強い
- 配当利回りは約3.2%で、配当性向30%以上の「安定かつ高配当」方針
- 中期経営計画では2028年度に売上高600億円・営業利益145億円を目指し、3年で成長投資180億円・株主還元140億円を予定。成長のペースはこれまでとほぼ同じで、手元の現金を投資と還元に回す方向へかじを切った
- ただしPER11.6倍は自社の過去2年レンジのほぼ真ん中で、「割安」ではなく「いつもの水準」。直近は利益の伸びも鈍化
- 配当を受け取りながら長く持つなら買ってよい水準だが、値上がりを狙うなら増益の進み具合や株主還元の強化を確認してから
本記事で紹介した業績・バリュエーション・株価などの数値は、2026年10月10日時点の情報に基づく参考情報です。最新の状況は会社のIR資料や証券会社の情報で必ず確認してください。
出典・参考資料
- 金融庁 EDINET「中央自動車工業 有価証券報告書(2026年3月期)」取得日: 2026年10月10日
- 中央自動車工業「配当(2027年3月期 配当予想)」取得日: 2026年10月10日
- 中央自動車工業「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月5日公表)取得日: 2026年10月10日リンク先は同社の投資家情報ページ
- JPX総研「TOPIX構成銘柄の定期入替(新規採用銘柄)」(2026年10月7日公表)取得日: 2026年10月10日
- 中央自動車工業「中期経営計画(2026年度~2028年度)策定のお知らせ」(2026年5月14日公表)取得日: 2026年10月11日
- 中央自動車工業「個人投資家向け会社説明資料(中期経営計画の数値目標・キャッシュアロケーション)」取得日: 2026年10月11日
- 中央自動車工業「森田産業株式会社の株式取得(子会社化)に関するお知らせ」(2025年8月5日公表)取得日: 2026年10月11日
- IRBANK「中央自動車工業・SPK・ソフト99コーポレーション および新TOPIX新規採用35社の財務指標の時系列データ」取得日: 2026年10月10日
データの取得元と誤りの訂正方法については運営方針・編集ポリシーをご覧ください。