 Quant Nest
【日本株分析】ヨネックス(7906)は新TOPIX採用で買いか?ROE15%・PER14倍、上方修正でも高値から4割安の割安度を分析
目次
- 結論:中国への依存を許容できるなら、買いを検討してよい水準
- 新TOPIX採用35社の中での位置づけ:足切り通過18社中4位、「高ROE×低PBR」の4社に入る
- 会社概要:世界のバドミントン用品を代表するブランド
- 配当と株主優待:利回りは1.2%と控えめ
- ファンダメンタル分析:5期連続の増収増益、今期予想も上方修正
- 同業他社との比較:ミズノより割安、ゴールドウインより高成長
- バリュエーション:PERは過去2年で最も低い水準
- 押さえておくべきリスク:中国への一極集中
- 金融工学的な視点:1つの国・1つの競技への集中リスク
- テクニカル分析:2025年10月をピークに下落、直近は2,300〜2,800円台で推移
- 本記事の株価データ基準2,384円は「買い」か
- まとめ
「新TOPIXに採用されたヨネックスは買いなのか」「株価が下がっているのはなぜか」という疑問に、先に結論からお答えします。
結論:中国への依存を許容できるなら、買いを検討してよい水準
ヨネックスは、業績が伸び続けているのに株価は過去2年で最も安い水準にあります。売上の約半分を中国に頼っているというリスクを受け入れられるなら、買いを検討してよいと筆者は考えます。 ただし一度にまとめて買わず、時期を分けて買うのが無難です。
そう考える理由は3つです。
- 業績が伸び続けている:売上・利益は5期連続で増え、過去最高を更新しています。8月には今期の会社予想を引き上げ、6期連続の増収増益を見込んでいます
- それなのに株価は過去2年で最も安い:株価は1株利益の約14倍(PER)で、過去2年間の最低だった16.3倍を下回ります。株価は2025年10月末の3,970円から約4割下がりました
- 新TOPIX採用銘柄の中でも「稼ぐ力の割に安い」:採用35社のうち黒字で稼ぐ力(ROE)が一定以上の18社を比べると、総合4位でした
一方で、売上の約半分は中国向けです。業績が好調なのに株価が下がっているのは、市場が中国需要の先行きを不安視しているためだと筆者はみています(会社の開示で確認できた理由ではなく、筆者の推測です)。買うなら、中国を含むアジアの売上が伸び続けているかを決算ごとに確かめることが前提になります。
以下で、それぞれの根拠を詳しく見ていきます。株価は2026年10月9日時点の2,384円を基準にしています。
新TOPIX採用35社の中での位置づけ:足切り通過18社中4位、「高ROE×低PBR」の4社に入る
ヨネックスは、2026年10月7日にJPX総研が公表した新TOPIXの新規採用35銘柄の1社です(10月30日に指数へ反映)。ただし新TOPIXの採用は、流通時価総額や売買代金といった「規模・流動性」で決まり、企業の稼ぐ力や割安さで選ばれているわけではありません。
そこで当サイトでは、採用35社を「中身」で選び直す独自スクリーニングを行いました。
- 足切り:直近の通期が黒字、かつ直近3期の平均ROEが8%以上(35社中18社が通過)
- 品質スコア:3期平均ROE・売上高の3年成長率・自己資本比率を、通過18社の中で順位付け
- 割安スコア:PER・PBRの低さを、同じく18社の中で順位付け
- 総合スコア:品質60%・割安40%で合成
ヨネックスの結果は次のとおりです(スクリーニング時のデータ)。
| 項目 | ヨネックス | 通過18社の中央値 |
|---|---|---|
| 総合順位 | 4位/18社(品質51・割安82) | - |
| 3期平均ROE | 15.0% | 12.9% |
| 売上高3年成長率(年率) | 15.2% | - |
| 自己資本比率 | 62.6% | - |
| PER | 14.2倍 | - |
| PBR | 2.37倍 | 3.31倍 |
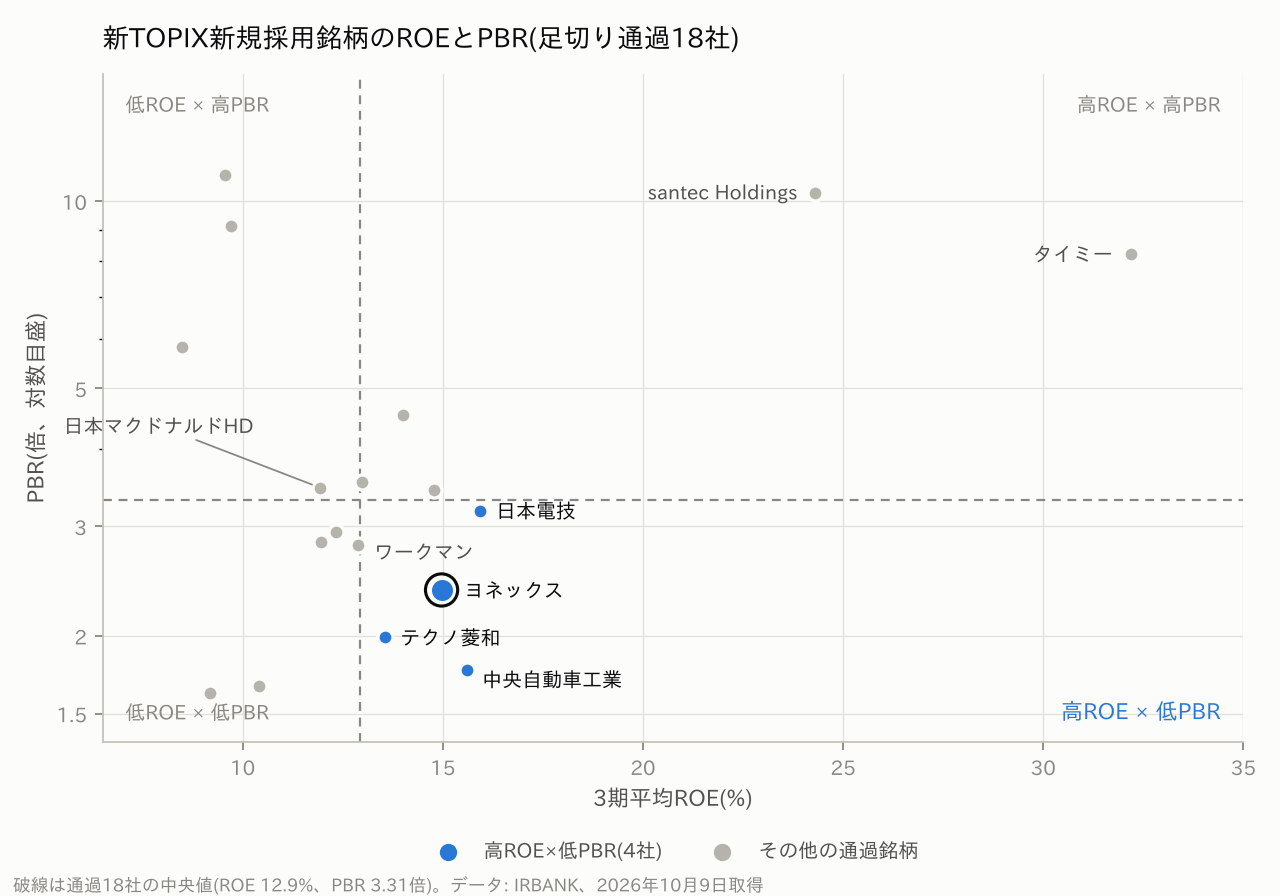
散布図の右下(ROEが中央値より高く、PBRが中央値より低い)に入ったのは、ヨネックス・中央自動車工業・テクノ菱和・日本電技の4社だけです。ROEが同じくらいの東映アニメーションや沖縄セルラー電話はPBRが3倍台半ばで評価されており、それと比べるとヨネックスは稼ぐ力の割に株価の評価が控えめな位置にあります。
会社概要:世界のバドミントン用品を代表するブランド
ヨネックス(証券コード7906)は1946年創業、新潟県長岡市に主力工場を持つスポーツ用品メーカーです(東証スタンダード市場)。バドミントン・テニス・ゴルフ用品を手掛け、とくにバドミントンでは世界の国際大会で多くのトップ選手が同社のラケットを使う、競技の代名詞的なブランドです。
2026年3月期の用品別の販売実績を見ると、収益の柱がはっきりします。
| 用品区分 | 販売実績 | 構成比 | 前期比 |
|---|---|---|---|
| バドミントン用品 | 1,017億円 | 62% | +19.6% |
| テニス用品 | 220億円 | 13% | +17.1% |
| ゴルフ用品 | 15億円 | 1% | -11.7% |
| その他(ウェア・バッグ等) | 379億円 | 23% | +17.5% |
売上の6割強がバドミントンで、ゴルフはすでに1%程度の小さな事業です。「テニスやゴルフの会社」というイメージを持つ人もいるかもしれませんが、実態はバドミントンの会社だと理解しておくのが正確です。
配当と株主優待:利回りは1.2%と控えめ
今期(2027年3月期)の会社予想配当は年間28円(中間14円・期末14円)で、前期の25円から増配の予定です。株価2,384円に対する配当利回りは約1.2%で、高配当株とはいえません。
株主優待は、400株以上の保有で公式オンラインショップのクーポン(継続保有3年未満は5,000円分、3年以上は10,000円分)がもらえます。必要な投資額は約95万円と大きいため、優待目当てで買うよりも、成長と割安度を軸に判断する銘柄です。
ファンダメンタル分析:5期連続の増収増益、今期予想も上方修正
| 年度 | 売上高 | 営業利益 | 純利益 | 営業利益率 | ROE | ROA | 自己資本比率 |
|---|---|---|---|---|---|---|---|
| 2023/03 | 1,070億円 | 101億円 | 73億円 | 9.4% | 13.8% | 9.2% | 66.6% |
| 2024/03 | 1,164億円 | 116億円 | 89億円 | 10.0% | 14.6% | 9.7% | 66.5% |
| 2025/03 | 1,383億円 | 142億円 | 106億円 | 10.2% | 15.3% | 9.7% | 63.2% |
| 2026/03 | 1,636億円 | 165億円 | 121億円 | 10.1% | 15.0% | 9.4% | 62.6% |
| 2027/03予 | 1,810億円 | 189億円 | 142億円 | 10.4% | 16.6% | 10.6% | - |
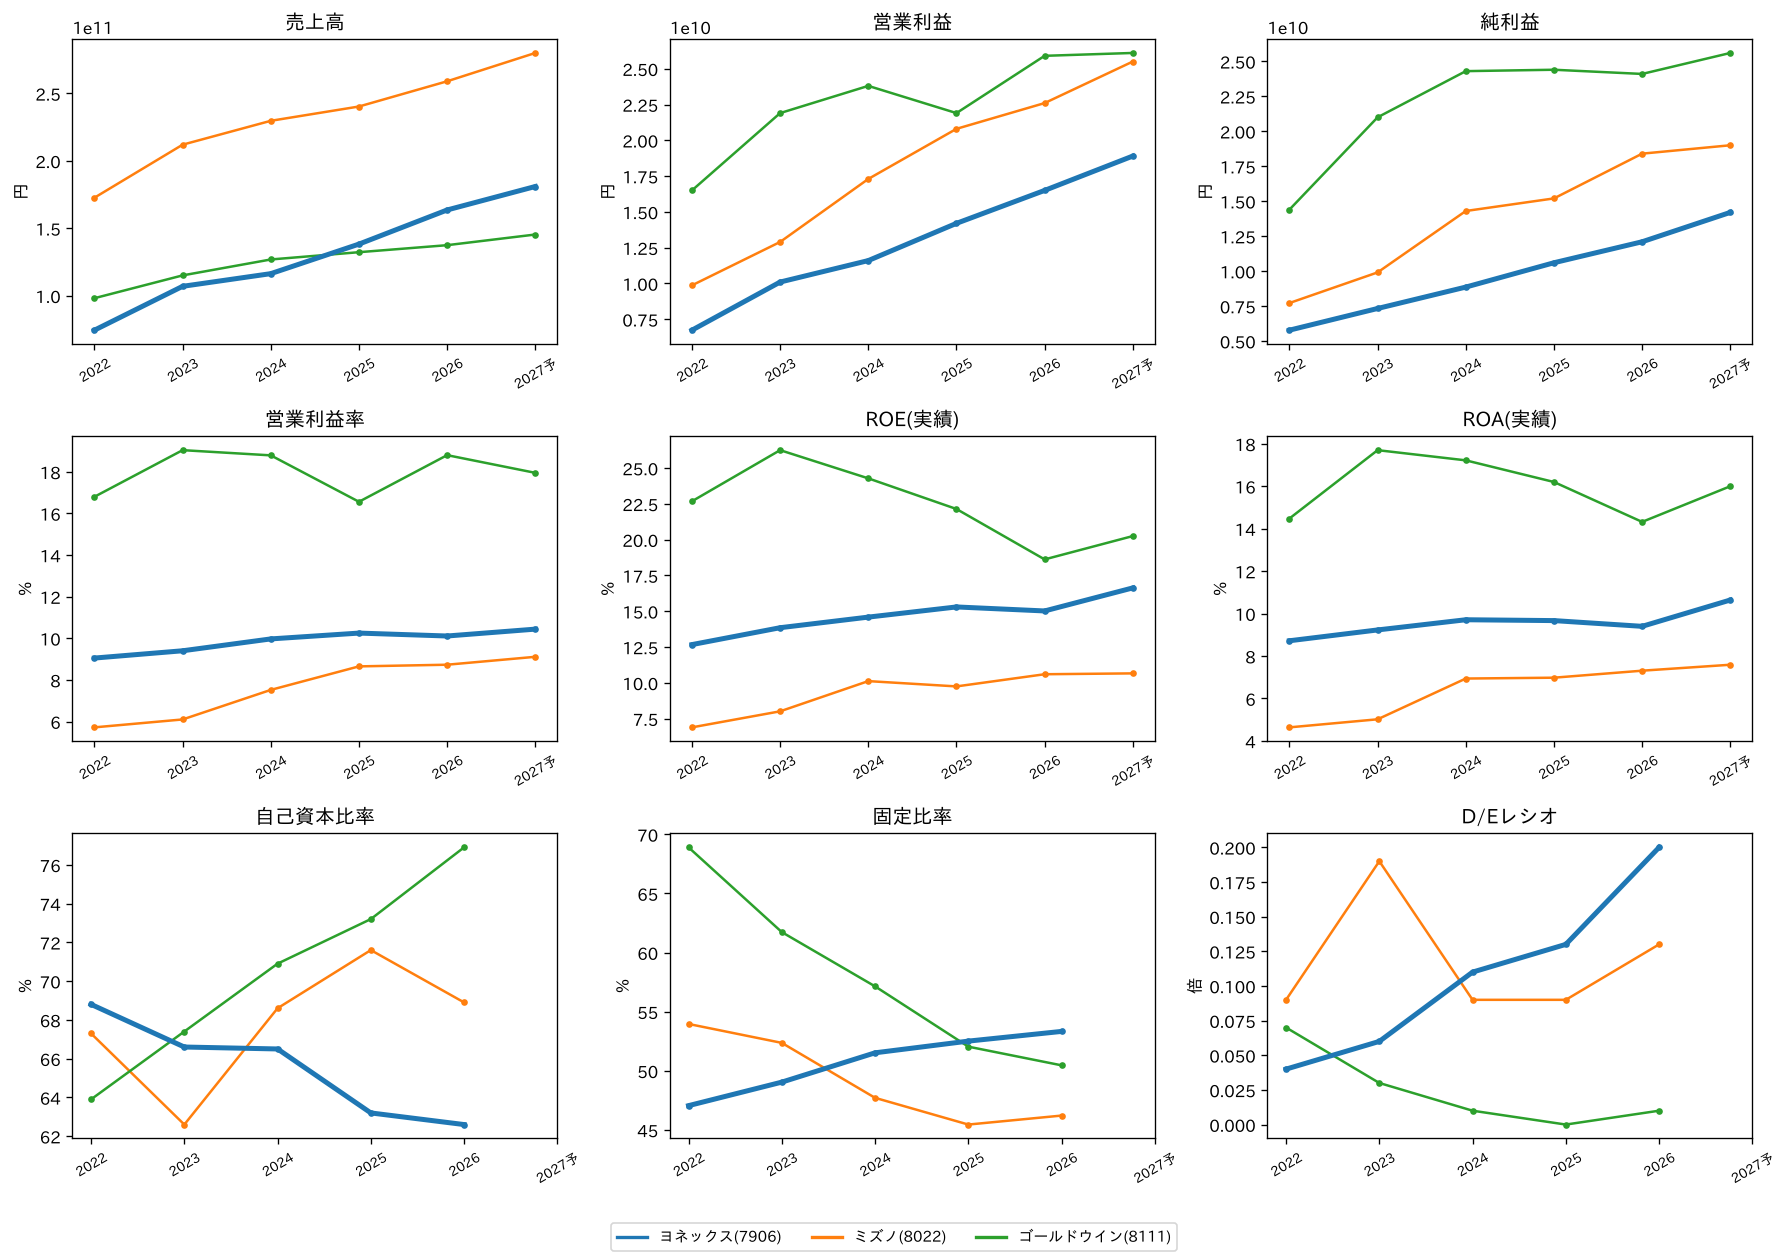
コロナ禍の2021年3月期(売上高516億円)を底に、売上高は5年で3倍強に拡大しました。2026年3月期は**売上高1,636億円(前期比+18.3%)、営業利益165億円(同+16.7%)**で、いずれも過去最高です。原材料高や広告宣伝費・人件費の増加があったものの、増収による粗利の増加がそれを上回りました。
今期については、2026年8月10日の第1四半期決算(売上高+14.1%、営業利益+9.4%)と同時に通期予想を上方修正しています。売上高は1,780億円から1,810億円へ、営業利益は178億円から189億円へ、純利益は132億円から142億円へ引き上げられました。会社は2030年に向けた中長期ビジョン(GGS)で「売上高の年平均成長率7〜10%・営業利益率10%以上・ROE13%以上」を目標に掲げており、現状はすべての目標を上回るペースで推移しています。
地域別に見ると、稼ぎ頭はアジア
| 地域セグメント(2026年3月期) | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| アジア | 856億円 | 52% | 119億円 | 14% |
| 日本 | 641億円 | 39% | 40億円 | 6% |
| 北米 | 74億円 | 4% | 3億円 | 3% |
| ヨーロッパ | 61億円 | 4% | 5億円 | 8% |
| スポーツ施設 | 6億円 | 0% | -0.2億円 | - |
※地域セグメントは販売した子会社の所在地による区分です。日本セグメントには海外代理店向けの輸出も含まれ、有価証券報告書によると連結売上の約7割が海外市場、うち**中国向けが連結売上の約50%**を占めます。
営業利益の大半は、中国・台湾の販売子会社を含むアジアセグメントが稼いでいます。アジアの売上高は前期比+25.8%と伸びが最も大きく、利益率も14%と国内の倍以上です。ヨネックスの成長は中国を中心としたアジアのバドミントン人気に支えられている、というのが数字から見える構図です。
成長投資で、フリーキャッシュフローは一時的にマイナス
| 年度 | 営業CF | 投資CF | フリーCF | 現金同等物 |
|---|---|---|---|---|
| 2024/03 | 125億円 | -74億円 | 51億円 | 232億円 |
| 2025/03 | 130億円 | -58億円 | 72億円 | 290億円 |
| 2026/03 | 95億円 | -100億円 | -6億円 | 337億円 |
2026年3月期は、長岡の新テニスラケット工場などで有形固定資産の取得が94億円に膨らみ、フリーキャッシュフローは小幅なマイナスになりました。富山県の新工場も今期に着工予定で、設備投資の負担はしばらく続きます。資金の一部は長期借入(84億円)でまかなっており、自己資本比率は66.6%(2023年3月期)から62.6%へ少しずつ下がっています。とはいえ現金同等物は337億円あり、財務の安全性が問題になる水準ではありません。
同業他社との比較:ミズノより割安、ゴールドウインより高成長
売上規模が近い国内スポーツ用品メーカー2社と比べます(スクリーニング時のデータ)。
| 銘柄 | PER | PBR | 配当利回り | ROE予 | 売上高の前期比(2026年3月期) |
|---|---|---|---|---|---|
| ヨネックス(7906) | 14.2倍 | 2.37倍 | 1.2% | 16.6% | +18.3% |
| ミズノ(8022) | 17.1倍 | 1.83倍 | 1.5% | 10.7% | +7.8% |
| ゴールドウイン(8111) | 11.5倍 | 2.33倍 | 3.2% | 20.2% | +3.9% |
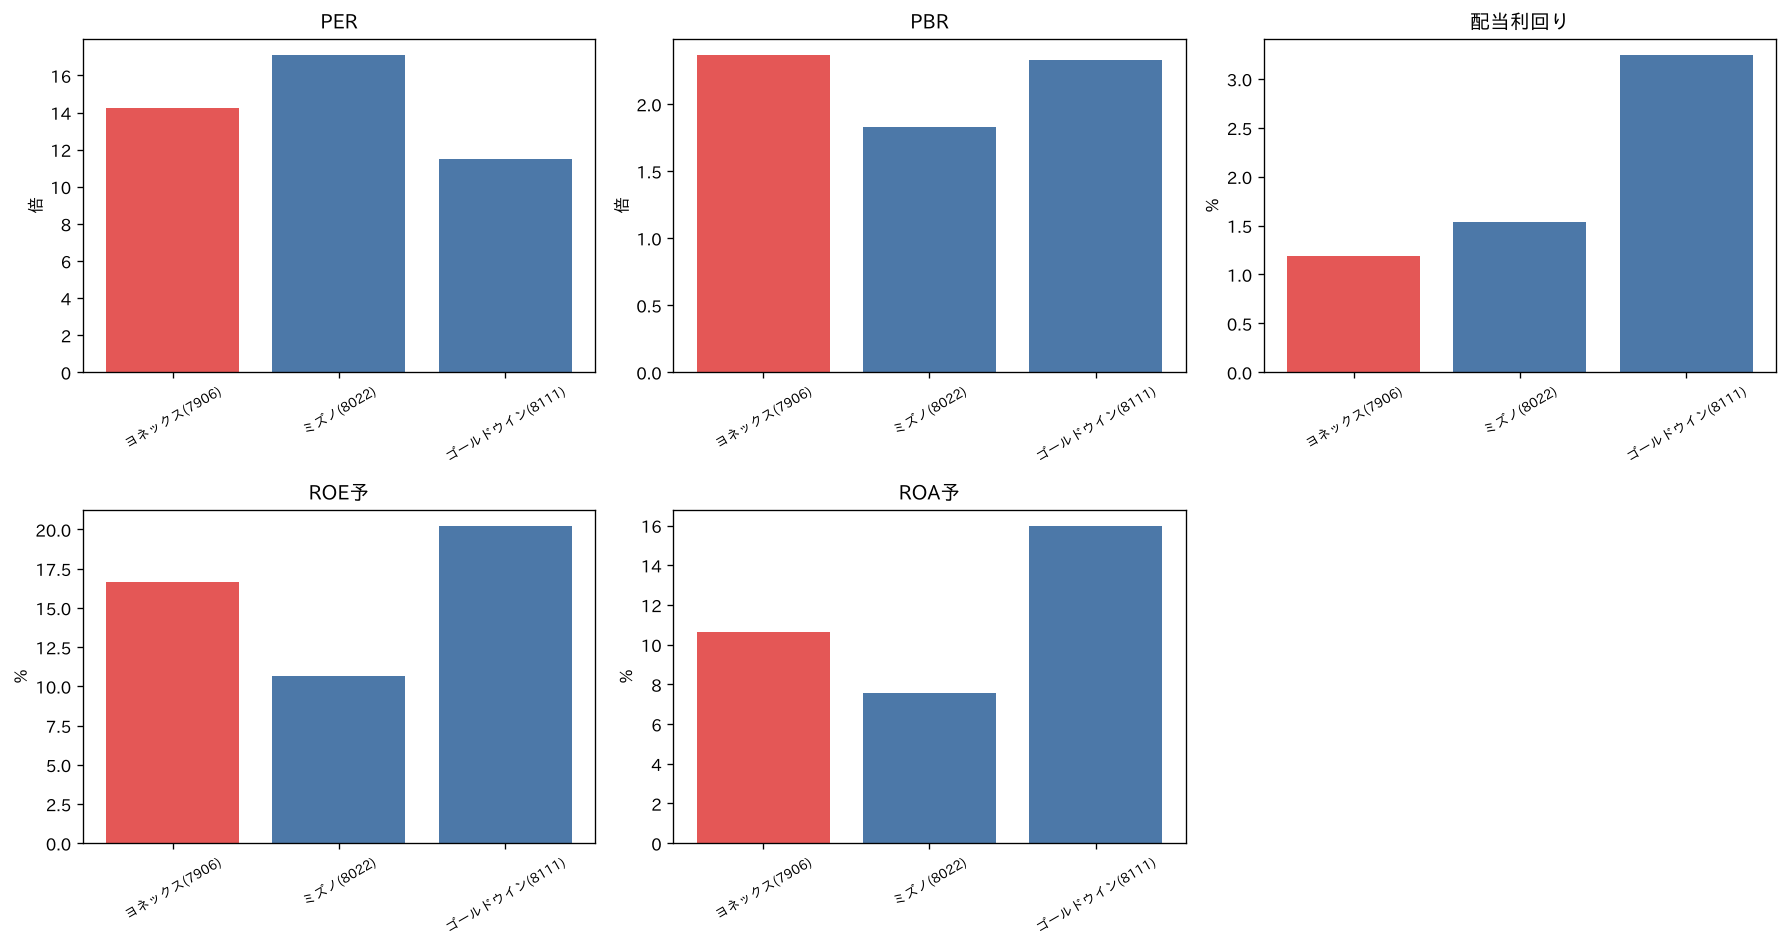
ミズノと比べると、ヨネックスはROEが6ポイント高いのにPERは低く、明確に割安です。一方、「THE NORTH FACE」を展開するゴールドウインはROE・PER・配当利回りのいずれもヨネックスより魅力的に見えます。ただしゴールドウインの売上高の伸びは+3.9%にとどまり、ヨネックスの+18.3%とは成長の勢いがまったく違います。ヨネックスは「成長しているのにPERが同業並み以下」という点に妙味がある銘柄といえます。
バリュエーション:PERは過去2年で最も低い水準
ヨネックスのPER・PBR・配当利回りを、過去2年間の自社のレンジと比べたパーセンタイル分析です。
| 指標 | 現在値 | 過去2年レンジ(min/25%/50%/75%/max) | 判定 |
|---|---|---|---|
| PER | 約14.4倍 | 16.31 / 18.64 / 22.24 / 25.80 / 35.32 | レンジの最小値を下回る |
| PBR | 2.53倍 | 2.35 / 3.52 / 3.93 / 4.48 / 5.51 | パーセンタイル8%(割安) |
| 配当利回り | 約1.2% | 0.54 / 0.70 / 0.80 / 0.97 / 1.11 | レンジの最大値を上回る |
※PERは、上方修正後の今期予想EPS(166円)で計算しています。分析ツールのデータは修正前の予想EPS(136円)で止まっており、その場合のPERは17.6倍(パーセンタイル12%)でした。PBRは前期末の1株純資産(941円)で計算しています。
PERは過去2年間で最も低かった16.3倍をも下回り、配当利回りもレンジの上限を超えています。PBRもレンジの下位8%にあり、3つの指標がそろって「過去2年で最も割安な水準」を示しています。仮に過去2年レンジの下位25%点にあたるPER18.6倍まで評価が戻るとすると、今期予想EPS(166円)から計算した株価は約3,090円です。
ただし、低いPERは市場が何らかのリスクを織り込んでいる裏返しでもあります。過去の株式市場ショックでの下落率は、リーマンショック時40.4%・コロナショック時51.9%・トランプ関税ショック時21.8%でした。とくにコロナショックでは株価が半分になっており、競技スポーツの需要が止まると業績と株価が大きく揺れることは覚えておく必要があります。
押さえておくべきリスク:中国への一極集中
有価証券報告書の「事業等のリスク」から、業績への影響が大きいものを挙げます。
- 中国への売上集中・地政学リスク:中国向けが連結売上の約50%。外交・通商政策の変化や輸出入規制、物流の停滞が業績に直結する
- 為替:海外売上が約7割あり、円高は円換算の売上・利益を押し下げる
- 模倣品:中国・東南アジアで模倣品が年々増えており、ブランド力の低下が懸念される
- 国内の人口減少:一部製品は学校の部活動などが主な需要で、少子化が逆風になる
- 原材料価格・設備投資:原材料高に加え、新工場への投資が想定どおりの成果を生まなければ減損の可能性がある
株価は、上方修正を発表した後も下落が続いています。決算や適時開示に業績を大きく損なう材料は見当たらないため(8月7日に台湾子会社での不正アクセスの発生を開示していますが、業績予想には織り込まれていません)、中国需要がいつまで続くかに対する市場の慎重さが株価に表れていると考えるのが自然です(あくまで筆者の推測です)。会社も東アジア偏重を課題として認識しており、北米のテニス事業とインドのバドミントン事業を重点領域に掲げていますが、北米の営業利益率は3%と、まだ収益の柱には育っていません。
金融工学的な視点:1つの国・1つの競技への集中リスク
ヨネックスは、売上の6割強をバドミントン用品、約5割を中国向けに頼っています。個別株に投資すると、標準偏差とは何か?資産運用の「リスク」を数字で理解するで解説した「値動きの振れ幅」が、分散されたインデックス投資よりも大きくなります。ヨネックスの場合はそこに特定の国・特定の競技への依存が重なり、中国の消費動向や日中関係のニュース1つで株価が大きく動きやすい構造です。
ヨネックスのような個別株は、コア・サテライト戦略の考え方で、資産の中核(コア)ではなく応用部分(サテライト)として持つのが基本です。インデックスファンドなどのコア資産で全体の値動きを安定させ、個別株への投資額は「大きく下がっても資産全体に致命傷にならない」範囲に抑えるのが現実的です。
テクニカル分析:2025年10月をピークに下落、直近は2,300〜2,800円台で推移
| 年月 | 平均出来高 | 月末終値 |
|---|---|---|
| 2025-10 | 238,725 | 3,970円 |
| 2025-11 | 455,244 | 3,505円 |
| 2025-12 | 261,982 | 3,320円 |
| 2026-01 | 269,179 | 3,255円 |
| 2026-02 | 381,978 | 3,715円 |
| 2026-03 | 268,200 | 2,955円 |
| 2026-04 | 344,633 | 2,647円 |
| 2026-05 | 675,522 | 2,362円 |
| 2026-06 | 441,236 | 2,311円 |
| 2026-07 | 461,036 | 2,603円 |
| 2026-08 | 577,675 | 2,780円 |
| 2026-09 | 454,642 | 2,319円 |
| 2026-10(9日まで) | 584,786 | 2,384円 |
2025年10月末の3,970円から、2026年5〜6月には2,300円台まで約4割下落しました。その後、8月の上方修正を受けて2,780円まで戻したものの、9月に再び2,300円台へ押し戻されています。高値からのドローダウンが4割に達する一方、2026年5月以降は平均出来高が増えており、売り買いが交錯している状態です。
新TOPIXへの組み入れ(10月30日)に向けて指数連動の買いが入る可能性はありますが、採用の発表時点で織り込まれていたり、反映日の前後で売られたりすることもよくあります。指数イベントだけを理由に買うのは避けたいところです。
本記事の株価データ基準2,384円は「買い」か
ここまでの内容を踏まえて、2,384円で新規に買うのが良いか悪いか、筆者の見立てを述べます。結論から言うと、数字の上では割安シグナルが重なっており、新TOPIX採用銘柄の中でも検討する価値の高い水準だと考えます。ただし、中国依存というリスクを受け入れられることが前提です。
買い材料は、5期連続の増収増益と今期の上方修正という業績の勢い、ROE15%という稼ぐ力、そしてPERが過去2年で最も低く、同業のミズノより割安な株価水準です。新TOPIX採用35社を「質×割安」で採点しても総合4位で、「高ROE×低PBR」に入る数少ない銘柄の1つです。
一方の懸念材料は、売上の約5割を中国向けが占める一極集中です。株価が上方修正後も下落していることは、市場がこのリスクを相応に重く見ている表れとみられます。北米・インドでの事業拡大は道半ばで、設備投資の増加によりフリーキャッシュフローも一時的に細っています。
したがって筆者の判断としては、アジア(中国)セグメントの伸びが続いているかを四半期ごとに確認しながら、時間分散でエントリーするのが妥当だと考えます。なお、これはあくまで本記事執筆時点の情報に基づく筆者個人の見解であり、投資助言ではありません。最終的な投資判断はご自身の責任で行ってください。
まとめ
- ヨネックス(7906)は売上の6割強をバドミントン用品が占める、世界的なバドミントンブランド。2026年10月に新TOPIXへ新規採用された
- 新TOPIX採用35社を「質×割安」で採点すると総合4位。ROE15.0%に対しPBRは2.37倍で、「高ROE×低PBR」に入る4社の1つ
- 2026年3月期まで5期連続の増収増益で過去最高。8月に今期予想を上方修正し、6期連続の増収増益(営業利益189億円)を計画
- 上方修正後の予想EPSで見たPERは約14倍で、過去2年レンジの最小値を下回る。PBRもレンジ下位8%、配当利回りはレンジ上限超え
- 同業のミズノより割安で、ゴールドウインより成長率が大幅に高い
- 最大のリスクは売上の約5割を占める中国への依存。株価は2025年10月末から約4割下落し、上方修正後も戻りきっていない
- 2,384円は検討の価値がある水準だが、中国・アジアの伸びを四半期ごとに確認しながらの時間分散が妥当
本記事で紹介した業績・バリュエーション・株価などの数値は、2026年10月9日時点の情報に基づく参考情報です。最新の状況は会社のIR資料や証券会社の情報で必ず確認してください。
出典・参考資料
- 金融庁 EDINET「ヨネックス 有価証券報告書(2026年3月期)」取得日: 2026年10月9日
- ヨネックス「2027年3月期 第1四半期決算短信〔日本基準〕(連結)/業績予想の修正に関するお知らせ」(2026年8月10日公表)取得日: 2026年10月9日業績予想の修正内容は同日公表の「業績予想の修正に関するお知らせ」による
- JPX総研「TOPIX構成銘柄の定期入替(新規採用銘柄)」(2026年10月7日公表)取得日: 2026年10月9日
- IRBANK「ヨネックス・ミズノ・ゴールドウイン および新TOPIX新規採用35社の財務指標の時系列データ」取得日: 2026年10月9日
データの取得元と誤りの訂正方法については運営方針・編集ポリシーをご覧ください。