 Quant Nest
【日本株分析】イオン(8267)~高値から6割安、いま買うべきか?リバウンドと「復活」の条件を検証~
目次
「2025年に株価が約2倍になったイオンは、高値から6割下がった今なら買いなのか。リバウンドや高値への復活はあるのか」という疑問に、業績・バリュエーション・値動きの3つの側面から答えていきます。
会社概要
イオンは、総合スーパー(GMS)「イオン」「イオンスタイル」、食品スーパー(SM)のマックスバリュ・マルエツ・ダイエー・まいばすけっと、ドラッグストアのウエルシア・ツルハ、ショッピングモールのイオンモール、クレジットカード・銀行のイオンフィナンシャルサービスなどを傘下に持つ、国内最大の小売グループです。東証プライム市場(小売業)に上場しており、決算期は2月末です。2026年2月期の営業収益は10兆7,153億円で、前期(2025年2月期)に初めて超えた10兆円の大台を2期連続で上回りました。
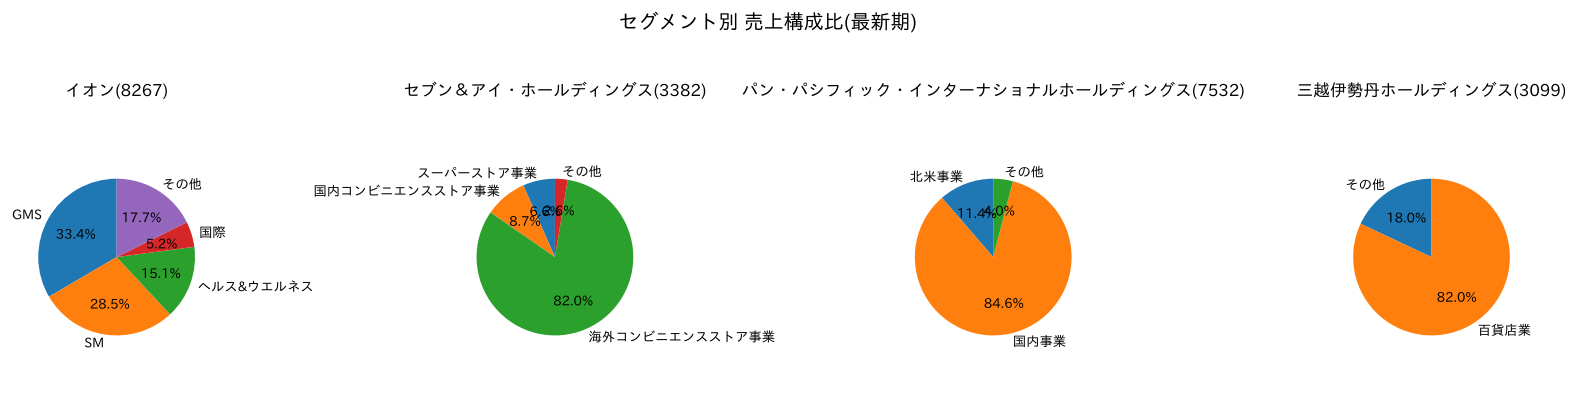
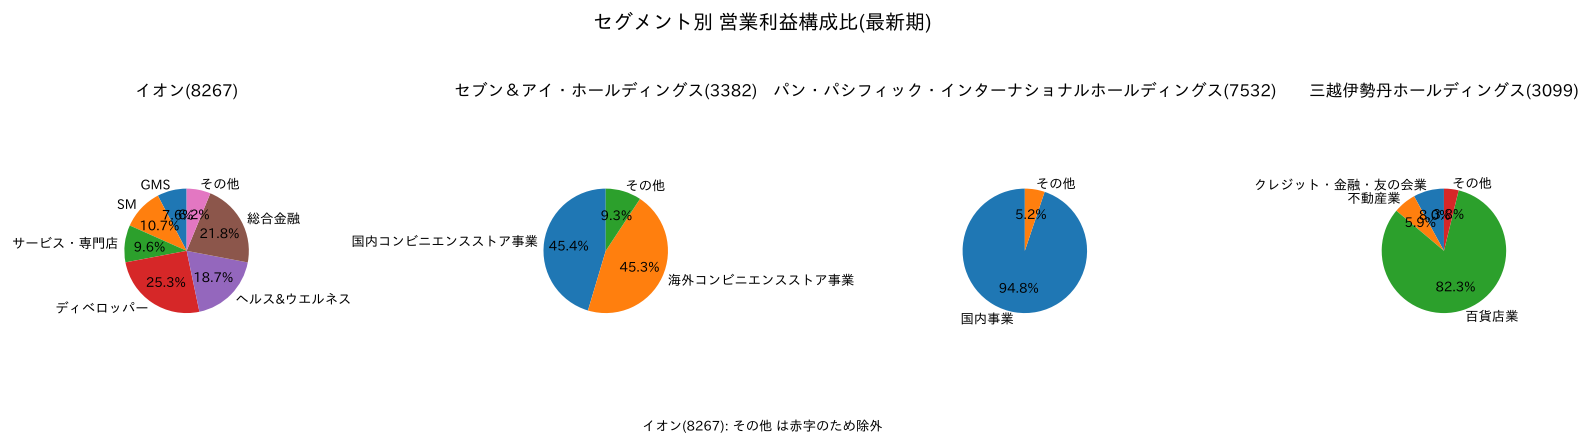
イオンの事業構造を理解するうえで重要なのは、「売上を稼ぐ事業」と「利益を稼ぐ事業」が違うという点です。後述のセグメント表の通り、売上の約6割はGMSとSMの食品小売が占めますが、営業利益率は1%前後にとどまります。一方、売上の4%ずつしかないディベロッパー(イオンモール)と総合金融(イオンカード等)が、それぞれ営業利益率12〜16%で利益の柱になっています。つまりイオンは「スーパーに人を集め、モールのテナント賃料とカード・決済で稼ぐ」生活圏プラットフォーム型の企業だと捉えるのが実態に近いでしょう。
ここ1年の株価は極めて大きく動きました。2025年9月に1株→3株の株式分割を実施し、同年10月の上期決算(営業利益20%増)を好感して上昇が加速、2025年11月には分割後ベースで2,920円の上場来高値を付けています。ところがその後は一転して下落が続き、2026年10月13日の上期決算発表を受けて1,125.5円(10月14日終値)と、高値から約6割下落し、分割考慮後で2024年8月以来の安値水準に戻りました。
なお、イオンは個人投資家に人気の高い株主優待銘柄でもあり、保有株数に応じて買物金額の一定割合が返金される「オーナーズカード」が代表的です。権利確定月は2月末・8月末の年2回です。
業績推移
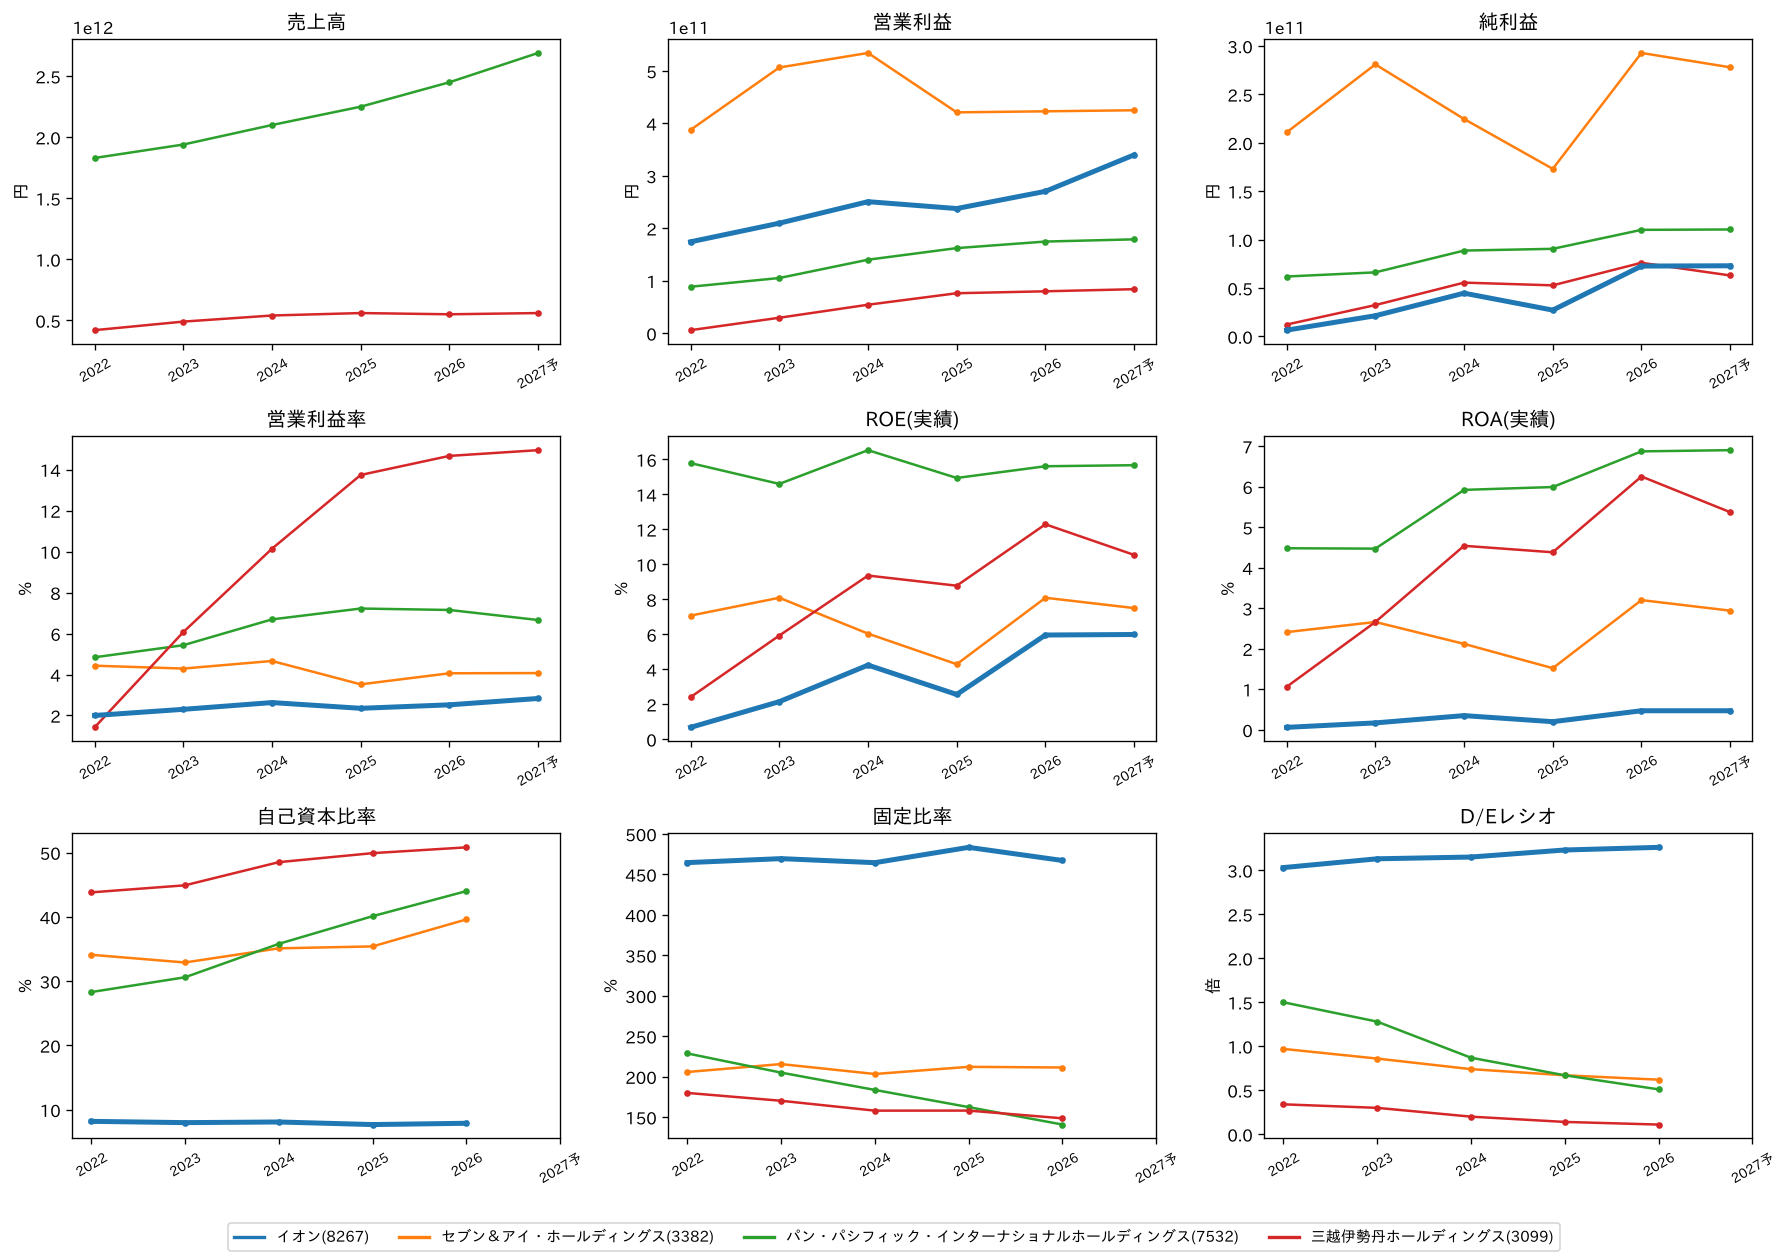
| 年度 | 売上高 | 営業利益 | 純利益 | 売上高営業利益率 | ROE | ROA | 自己資本比率 |
|---|---|---|---|---|---|---|---|
| 2023/02 | - | 2,098.0億円 | 214.0億円 | 2.3% | 2.1% | 0.2% | 8.0% |
| 2024/02 | - | 2,508.0億円 | 447.0億円 | 2.6% | 4.2% | 0.3% | 8.1% |
| 2025/02 | - | 2,377.0億円 | 272.0億円 | 2.4% | 2.6% | 0.2% | 7.7% |
| 2026/02 | - | 2,705.0億円 | 727.0億円 | 2.5% | 6.0% | 0.5% | 7.9% |
| 2027/02予(会社予想) | - | 3,400.0億円 | 730.0億円 | 2.8% | 6.0% | 0.5% | - |
事業セグメント別の状況(直近期)
| セグメント | 売上高 | 構成比 | 営業利益 |
|---|---|---|---|
| DS | 4,292.0億円 | 4.0% | 72.3億円 |
| GMS | 36,000.0億円 | 33.4% | 214.0億円 |
| SM | 30,700.0億円 | 28.5% | 299.0億円 |
| その他 | 254.0億円 | 0.2% | -141.0億円 |
| サービス・専門店 | 5,319.0億円 | 4.9% | 270.0億円 |
| ディベロッパー | 4,315.0億円 | 4.0% | 709.0億円 |
| ヘルス&ウエルネス | 16,300.0億円 | 15.1% | 524.0億円 |
| 国際 | 5,636.0億円 | 5.2% | 102.0億円 |
| 総合金融 | 4,862.0億円 | 4.5% | 609.0億円 |
※DS=ディスカウントストア、GMS=総合スーパー、SM=食品スーパー。「その他」はグループ共通機能等。2026年2月期の数値で、ツルハHDの連結子会社化は2026年1月のため、2026年2月期のヘルス&ウエルネスにはツルハの通期分は含まれていません。
キャッシュフローの推移
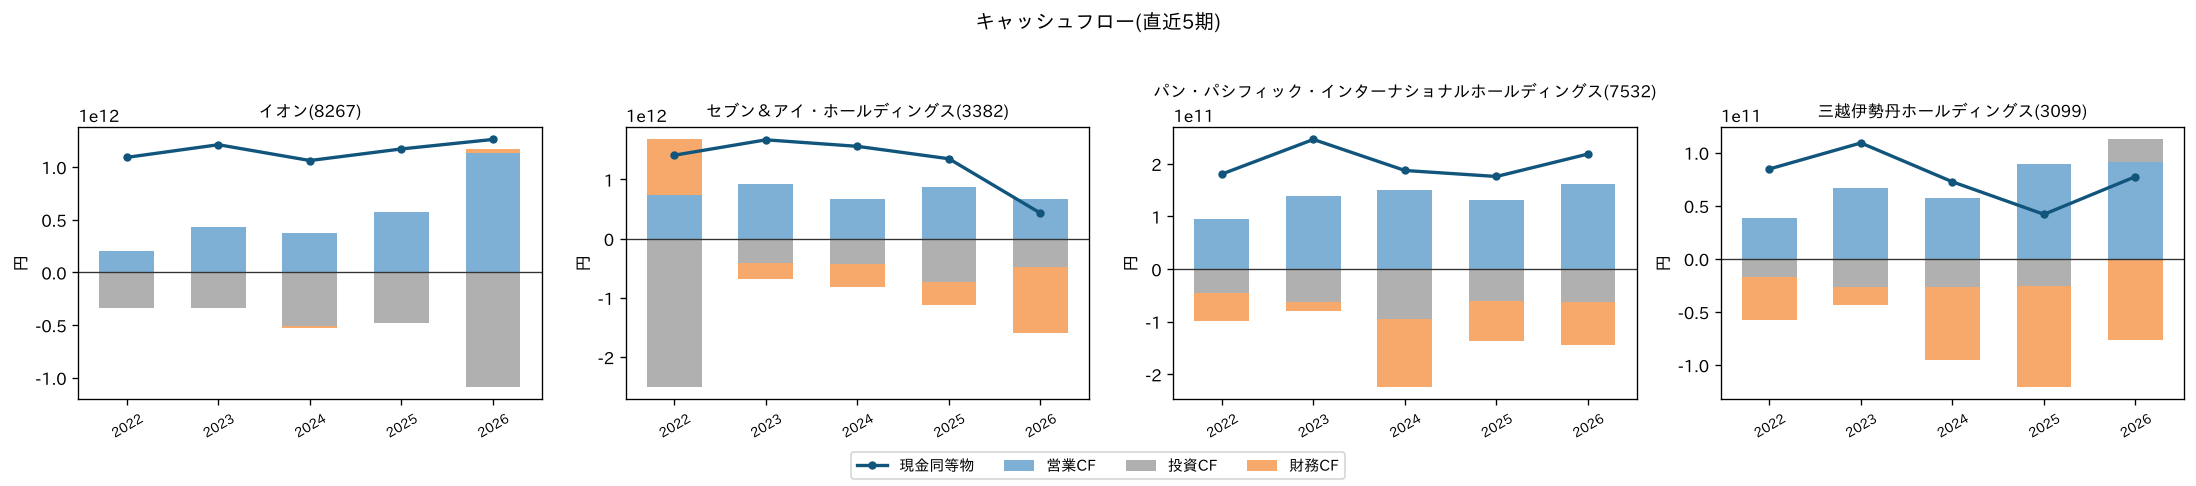
| 年度 | 営業CF | 投資CF | 財務CF | フリーCF | 現金同等物 |
|---|---|---|---|---|---|
| 2022/02 | 2,000.0億円 | -3,400.0億円 | -22.1億円 | -1,394.0億円 | 10,900.0億円 |
| 2023/02 | 4,300.0億円 | -3,400.0億円 | 18.5億円 | 986.0億円 | 12,100.0億円 |
| 2024/02 | 3,700.0億円 | -5,100.0億円 | -159.0億円 | -1,404.0億円 | 10,600.0億円 |
| 2025/02 | 5,700.0億円 | -4,800.0億円 | 8.8億円 | 874.0億円 | 11,700.0億円 |
| 2026/02 | 11,300.0億円 | -10,900.0億円 | 401.0億円 | 379.0億円 | 12,600.0億円 |
通期業績見通しの根拠
出典: 有価証券報告書(第101期、2026/2期、2026-05-25提出)の「経営方針、経営環境及び対処すべき課題等」「経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析」、および2027/2期中間決算報道(2026-10-13発表)。
- 2026/2期実績: 営業収益10兆7,153億円(前期比105.7%)、営業利益2,704億円(+327億円)、経常利益2,430億円で、いずれも過去最高。純利益726億円(+455億円)は、2026年1月のツルハHD連結子会社化に伴う段階取得に係る差益で構造改革コストを吸収した結果であり、本業の利益だけで大幅増益になったわけではない。
- 経営環境認識: 「賃金上昇を上回る物価上昇の常態化」「あらゆるコストの上昇圧力」「人手不足の深刻化」を挙げ、消費者の節約志向・PB志向が続くとしている。
- 重点施策(5つ): ①食品小売の収益構造改革(トップバリュ×NBのスケールメリット、プロセスセンター・物流投資)、②ツルハ×ウエルシア統合によるヘルス&ウエルネス事業の進化(2032/2期に売上3兆円・営業利益率7%・営業利益2,100億円を目標)、③ディベロッパーとエンタメの融合(イオンモール・イオンディライト完全子会社化)、④ベトナム中心の海外成長、⑤不採算企業の整理を含む事業構造改革(2026年3月に首都圏・近畿圏のSM事業再編)。
- 2027/2期会社計画: 営業収益12兆円、営業利益3,400億円(+25.7%)、経常利益2,900億円、純利益730億円。中間期(3〜8月)は営業利益1,307億円(+10.7%)と過去最高だが、6〜8月単独は営業利益555億円(-10%)と市場予想を下回り、GMSは126億円の営業赤字(前年同期は2億円の赤字)。通期計画は据え置かれたが、上期の営業利益進捗は約38%にとどまり、計画達成には下期に前年比+3〜4割の営業増益が必要となる。
押さえておくべき事業リスク
出典: 有価証券報告書(第101期)の「事業等のリスク」(全11項目)から、業績影響が大きいものを抜粋。
- 競合激化及び消費動向(⑦): 収益は日本の小売市場に大きく依存。人口減少、業態を超えた競争激化、インフレ下で光熱費・人件費・販促費が上昇してもコストを売価に転嫁できない可能性。足元のGMS・SM赤字はまさにこのリスクの顕在化。
- 人的資本(⑧): 労働需給の逼迫や急激な賃金引上げで人件費が増加するリスク(有報ではパート約49万人の時給を4年連続7%以上引上げと記載)。
- 資産の保有・減損(⑨): 店舗収益性の低下による固定資産・のれんの減損リスク。2026/2期にSMで243億円、ディベロッパーで260億円の減損を計上。新リース会計基準適用で有利子負債増加・自己資本比率低下の可能性も明記。
- 資金調達及び金利変動(⑩): 社債・借入金等の有利子負債が4兆4,654億円(総資産の29.1%)。金利上昇で借入コストが増える。
- M&A(④): ツルハ連結化でヘルス&ウエルネスののれんが1,872億円に拡大。期待成果に届かなければのれん償却・減損負担。
- 商品の開発及び調達(⑤): 原材料・物流コスト上昇、為替、天候不順による原価上昇。
- 総合金融事業の法的規制(⑪): イオンFSの許認可事業に対する規制変更リスク。
バリュエーション判定
- 現在株価: 1,125.5円(2026年10月14日終値。PER 42.6 / PBR 2.57 / 配当利回り 1.3%)
- 総合判定: 割安
- 推奨エントリー価格帯: 1,844.9円
- 過去ショック時の下落率(参考):
- リーマンショック: 66.8%下落
- コロナショック: 21.0%下落
- トランプ関税ショック: 7.7%下落
注意:上記の「割安」判定と推奨エントリー価格は、過去2年の自社のPER・PBRレンジに対する相対評価です。イオンはこの2年間に株価が急騰し、PERの中央値が88倍、最大では360倍超まで切り上がっていたため、現在のPER42倍台が「レンジの下限」に見えているにすぎません。推奨エントリー価格(1,845円)が現在の株価を上回っているのもそのためで、この数字をそのまま「1,845円までは買い」と読むのは適切ではありません。後述する同業他社との比較とあわせて判断する必要があります。
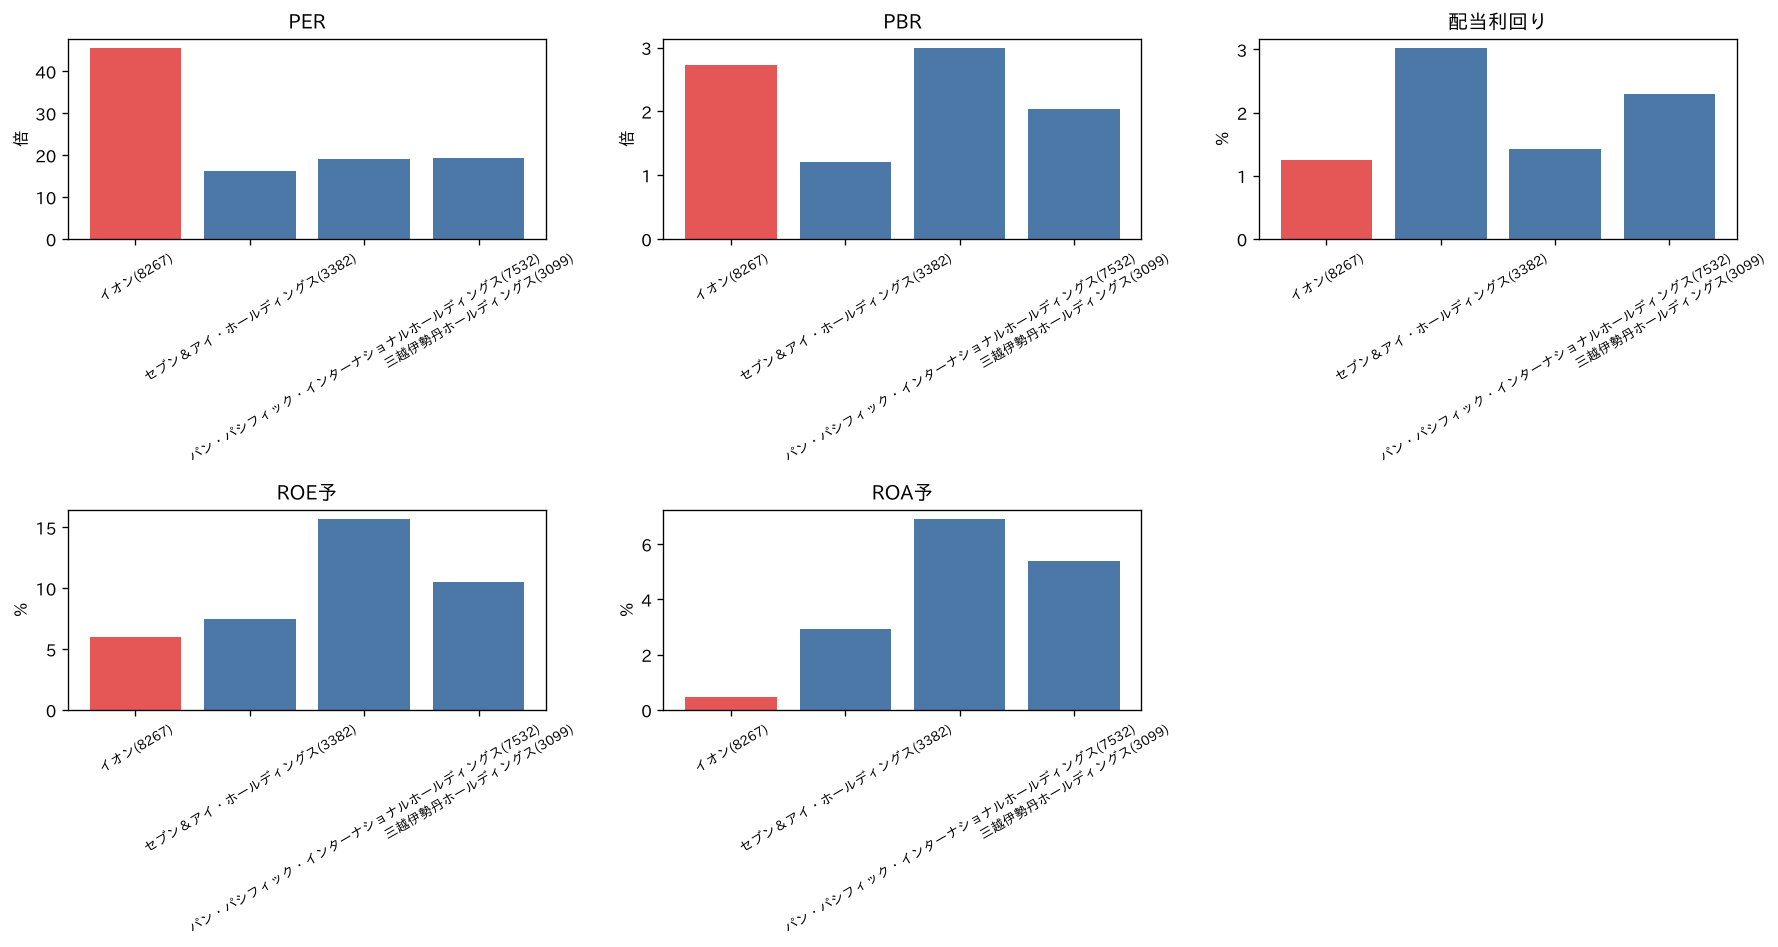
同業他社との比較
| 銘柄 | PER | PBR | 配当利回り | ROE予 | ROA予 |
|---|---|---|---|---|---|
| イオン(8267) | 45.50 | 2.72 | 1.2% | 6.0% | 0.5% |
| セブン&アイ・ホールディングス(3382) | 16.19 | 1.21 | 3.0% | 7.5% | 2.9% |
| パン・パシフィック・インターナショナルホールディングス(7532) | 19.08 | 2.99 | 1.4% | 15.7% | 6.9% |
| 三越伊勢丹ホールディングス(3099) | 19.28 | 2.03 | 2.3% | 10.5% | 5.4% |
※表の数値はIRBANK掲載値(取得時点の株価・予想EPSに基づく)のため、本文のPER(10月14日終値ベースで42.6倍)とは算出時点が異なります。
金融工学的な視点:「ディフェンシブ株」でも値動きは大きい
イオンは生活必需品を扱う代表的なディフェンシブ銘柄とされ、「景気に左右されにくく値動きも穏やか」というイメージを持たれがちです。しかし直近の値動きは、そのイメージとは大きく異なります。
本記事のために日次終値から計算したところ、イオンの直近1年の年率ボラティリティ(日次対数リターンの標準偏差を年率換算)は約40%、直近2年でも約33%でした。また、2025年11月の高値からの最大ドローダウンは**約61%**に達しています。これは一般的な国内株インデックスの値動きを大きく上回る水準で、「ディフェンシブ株だから安心」という前提は少なくとも直近では成り立っていません。
この大きな振れ幅の主因は、業績そのものよりもバリュエーションの伸び縮みです。今期(2027年2月期)の会社予想EPS(26.37円)は前期実績(26.87円)とほぼ同水準で、業績見通しが半減したわけではありません。それでも、高値時点の株価を前期実績EPSで割ったPERは100倍超だったのに対し、現在は40倍台まで縮んでいます。株価下落のほとんどは、この倍率の縮小で説明できます。株主優待目的の個人投資家の比率が高い銘柄は、こうした「期待の剥落」による需給の崩れで、業績以上に株価が動くことがある点に注意が必要です。
標準偏差とは何か?資産運用の「リスク」を数字で理解するで解説した通り、1銘柄に集中すると、こうした値動きがそのまま資産評価額に反映されます。イオンに投資する場合も、コア・サテライト戦略の「サテライト」として位置づけ、ポートフォリオ全体に占める割合を抑えることで、ドローダウンに耐えられる範囲に収めるのが基本です。
結論:いま買うべきか、リバウンドと復活の条件
いま買うべきか
結論から言うと、**本記事執筆時点の株価1,125.5円(2026年10月14日終値)は、「急いで買いに行く局面ではないが、優待目的の長期投資なら時間分散で検討を始めてもよい水準」**と筆者は考えます。
買い材料は次の通りです。
- 高値から約6割下落し、2025年の急騰前(2024年〜2025年初の1,100〜1,300円前後)の水準まで戻ったことで、バブル的な期待はかなり剥落した
- 上期は営業収益・営業利益とも過去最高で、連結全体が崩れているわけではない。ディベロッパー(上期営業利益542億円、前年同期比+132億円)と、ツルハ連結化によるヘルス&ウエルネスが利益を伸ばしている
- ツルハ×ウエルシアの統合は2032年2月期に営業利益2,100億円という目標を掲げており、現在のヘルス&ウエルネスの営業利益(2026/2期で524億円)から見れば中長期の伸びしろが大きい
一方で懸念材料も重いです。
- PER42倍は、まだ「安い」とは言えない。バリュエーション判定ツールは「割安」と出ていますが、これは過去2年(株価が急騰していた期間)のPER中央値88倍と比べた相対評価にすぎません。同業のセブン&アイ(16倍)、パン・パシフィック(19倍)と比べると、依然として2倍以上のプレミアムが付いています。ツール上の推奨エントリー価格1,845円も、この急騰期のレンジを基準にした値なので参考になりません
- 通期計画の未達リスク。営業利益3,400億円の計画に対し上期の進捗は約38%で、達成には下期に前年同期比+3〜4割の増益が必要です。6〜8月期が営業10%減、GMSが126億円の営業赤字という流れからすると、第3四半期決算(例年1月に発表)か本決算(4月)で計画が引き下げられる可能性は相応にあると考えます
- 食品小売の構造問題。物価高で節約志向が強まる中、価格を下げれば利益率が落ち、一方でパートタイマーの賃金は4年連続で7%以上引き上げられています(有価証券報告書より)。本業のGMS・SMがコスト上昇を吸収できていないことは、一過性ではなく構造的な課題である可能性があります
- 自己資本比率7.9%・ROE6.0%と、財務の効率性・厚みは同業比で見劣りします(総合金融の銀行・カード資産を連結している影響もあります)
リバウンドと「復活」の条件:3つのシナリオ
EPS(1株当たり利益)とPERの組み合わせで、今後1年程度の株価の目安を整理します(いずれも筆者の試算で、予想ではありません)。
| シナリオ | 想定 | EPS | PER | 株価目安 |
|---|---|---|---|---|
| 強気(リバウンド) | 下期にGMS・SMが黒字回復し、通期計画を達成 | 26〜28円 | 45〜50倍 | 1,250〜1,400円 |
| 中立(横ばい) | 営業利益3,000億円台前半へ小幅下方修正 | 22〜24円 | 45〜50倍 | 1,000〜1,200円 |
| 弱気(もう一段安) | 大幅下方修正・食品小売の赤字が長期化 | 18〜20円 | 40〜45倍 | 720〜900円 |
**短期的なリバウンド(1,300円前後への戻り)**は、第3四半期決算で食品小売の赤字縮小が確認できれば十分ありえます。2月末の権利確定に向けては優待目的の買いが入りやすいとする見方もあり、需給面の下支えが期待できます。
一方、**高値2,920円への「復活」**は短中期では難しいと考えます。PER50倍を前提にしても、EPSを現在の2倍超(約58円)に引き上げる必要があり、これはヘルス&ウエルネスの2,100億円目標の達成と、食品小売の利益率改善の両方が揃ってはじめて視野に入る、数年単位の話です。2025年の急騰は、好決算に株式分割・優待人気・ディフェンシブ選好が重なったバリュエーション主導の上昇であり、同じ倍率が再び付く前提で考えるのは危険です。
筆者の判断
- 値上がり益狙いの新規買い:第3四半期決算(2027年1月)で、①GMS・SMの赤字縮小、②通期計画の扱い(据え置きか下方修正か)を確認してからでも遅くないと考えます。下方修正が出て株価が反応した後の方が、悪材料出尽くしで入りやすくなります
- 優待目的の長期保有:1,100円台は急騰前の水準まで戻っており、2月末の権利確定までに複数回に分けて買う時間分散は検討の余地があります。ただし弱気シナリオ(900円前後)まで下がる可能性を許容できる金額に限るべきです
なお、これはあくまで本記事執筆時点の情報に基づく筆者個人の見解であり、投資助言ではありません。最終的な投資判断はご自身の責任で行ってください。
まとめ
- イオン(8267)は国内最大の小売グループ。売上の約6割は食品小売(GMS・SM)だが、利益の柱はイオンモール(ディベロッパー)とイオンカード(総合金融)
- 株価は2025年11月の高値2,920円から約6割下落し、1,125.5円(2026年10月14日終値)と2024年8月以来の安値水準
- 2027年2月期上期は営業利益1,307億円と過去最高だが、6〜8月期は営業10%減。GMSは126億円の営業赤字に拡大し、物価高下の値下げ・人件費増を吸収できていない
- 通期営業利益3,400億円の計画に対し上期進捗は約38%。下期に3〜4割の増益が必要で、下方修正リスクに注意
- バリュエーション判定ツールは「割安」だが、過去2年の急騰期との比較にすぎない。PER42倍は同業(16〜19倍)の2倍以上で、絶対水準ではまだ高い
- 直近1年のボラティリティは約40%、最大ドローダウンは約61%で、「ディフェンシブ株=値動きが穏やか」とは言えない状況
- 短期リバウンドの鍵は第3四半期決算での食品小売の赤字縮小。高値への「復活」はヘルス&ウエルネスの成長目標達成など数年単位の条件が必要
本記事で紹介した株価・業績などの数値は2026年10月14日時点の情報に基づく執筆時点のものです。最新の状況は会社のIR資料や証券会社の情報で必ず確認してください。
出典・参考資料
- 金融庁 EDINET「イオン 有価証券報告書(第101期・2026年2月期)」(2026年5月25日公表)取得日: 2026年10月14日経営方針・経営者による分析(MD&A)・事業等のリスクを参照
- IRBANK「イオンの財務指標・セグメント情報の時系列データ」取得日: 2026年10月14日
- Bloomberg「イオン、6-8月の営業利益10%減-主力スーパーの不振響く」(2026年10月13日公表)取得日: 2026年10月14日
- 日本経済新聞「イオンの株価2年2カ月ぶり安値 3~8月、総合スーパー営業赤字」取得日: 2026年10月14日
- ビジネス+IT「イオン、中間期の営業収益5兆9,042億円 純利益は3.3倍の133億円、通期予想は据え置き」取得日: 2026年10月14日
- 流通ニュース「イオン 決算/3~8月営業収益・営業利益が過去最高を更新、食品小売は苦戦」取得日: 2026年10月14日
データの取得元と誤りの訂正方法については運営方針・編集ポリシーをご覧ください。