 Quant Nest
【日本株分析】プログリット(9560)~小型グロース株スクリーニングから実際に投資するまで
目次
quant-nestでは、日本株の個別銘柄をAI(Claude Code)で分析するための「stock」スキルを自作し、日々の銘柄調査に使っています。この記事では、そのスキルを使って97銘柄を機械的にスクリーニングし、英語コーチング事業を展開するプログリット(証券コード9560)にたどり着き、最終的に実際に100株を購入するまでの一連の判断プロセスを、途中経過も含めてそのまま記録します。個別株の「結論」だけでなく、「どう絞り込み、どこで悩み、何を決め手にしたか」という過程を共有することが本記事の狙いです。
なお、本記事は筆者が実際に行った調査・投資の記録であり、特定銘柄の売買を勧めるものではありません。数値はすべて執筆時点(2026年9月)のものです。
スクリーニングの枠組み:「1年で2倍を狙う小型グロース」
今回使ったのは、「1年で2倍を狙う小型グロース」スクリーニングという、あらかじめ設計した審査基準をCSVデータに機械的に適用するツールです。プリセットは厳しめのhonmei(本命)を選択しました。判定は大きく5つのレイヤーで構成されています。
- 一次足切り:売上高営業利益率12%未満、売上高変化率15%未満、自己資本比率40%未満、有利子負債自己資本比率80%超、PER25倍超(織り込み済みの可能性)などを機械的に除外
- 成長の加速:直近四半期の売上・利益の伸びが前期通期を上回っているか、営業利益率が改善しているか
- 認知ギャップ:PEG(PERを利益成長率で割った近似指標)が1未満か、証券会社カバレッジが薄いか、時価総額や上場からの年数が「まだ知られていない」水準か
- 財務健全性:直近の営業キャッシュフローがプラスか、債務超過がないか
- オーナーシップ:創業者・経営陣(および資産管理会社)の合算持株比率が20%以上か
さらに、公募増資・大規模第三者割当・監理銘柄・単一案件依存・株価急騰後の後追いといった「キラー除外」条件に該当する銘柄は、他の指標が良くても機械的に除外する設計です。銀行・証券・保険・電力ガス・海運・鉄鋼・非鉄・石油石炭といった業種も証券コードから自動で対象外にしています。
ステージ1:97銘柄→23銘柄に絞り込み
母集団97銘柄に一次足切りをかけたところ、通過したのは23銘柄でした。除外理由の内訳は次の通りです。
| 除外理由 | 該当件数 |
|---|---|
| 売上高営業利益率が12%未満 | 41件 |
| 売上高変化率が15%未満 | 39件 |
| 自己資本比率が40%未満 | 12件 |
| 有利子負債自己資本比率が80%超 | 11件 |
| PERが25倍超(織り込み済みの可能性) | 7件 |
| ターンアラウンド疑い | 5件 |
| 経常利益変化率が100%超(ターンアラウンド疑い上限) | 3件 |
| 対象外業種 | 1件 |
23銘柄のうち、PEG近似が低い順に上位8銘柄をステージ2(個別精査)の対象としました。
| コード | 銘柄名 | 市場 | 時価総額(百万円) | PER | PEG近似 | 売上高変化率 | 経常利益変化率 |
|---|---|---|---|---|---|---|---|
| 5843 | ニッポンインシュア | 東S | 6,807 | 12.6 | 0.14 | 16.0% | 89.0% |
| 1965 | テクノ菱和 | 東S | 143,505 | 11.8 | 0.18 | 17.2% | 66.0% |
| 6946 | 日本アビオニクス | 東S | 103,942 | 24.4 | 0.25 | 45.1% | 97.6% |
| 6941 | 山一電機 | 東P | 154,589 | 15.3 | 0.27 | 16.3% | 57.7% |
| 6855 | 日本電子材料 | 東S | 91,687 | 14.7 | 0.27 | 23.2% | 54.7% |
| 9560 | プログリット | 東G | 11,786 | 13.0 | 0.27 | 29.1% | 47.7% |
| 3449 | テクノフレックス | 東S | 83,518 | 22.9 | 0.27 | 18.1% | 83.8% |
| 6101 | ツガミ | 東P | 246,240 | 14.2 | 0.28 | 20.2% | 50.2% |
PERや成長率だけを見ると、この8銘柄はどれも似たように魅力的に映ります。しかし、ここからが今回のスクリーニングの本題である「個別精査」です。
ステージ2:8銘柄を個別に精査した結果
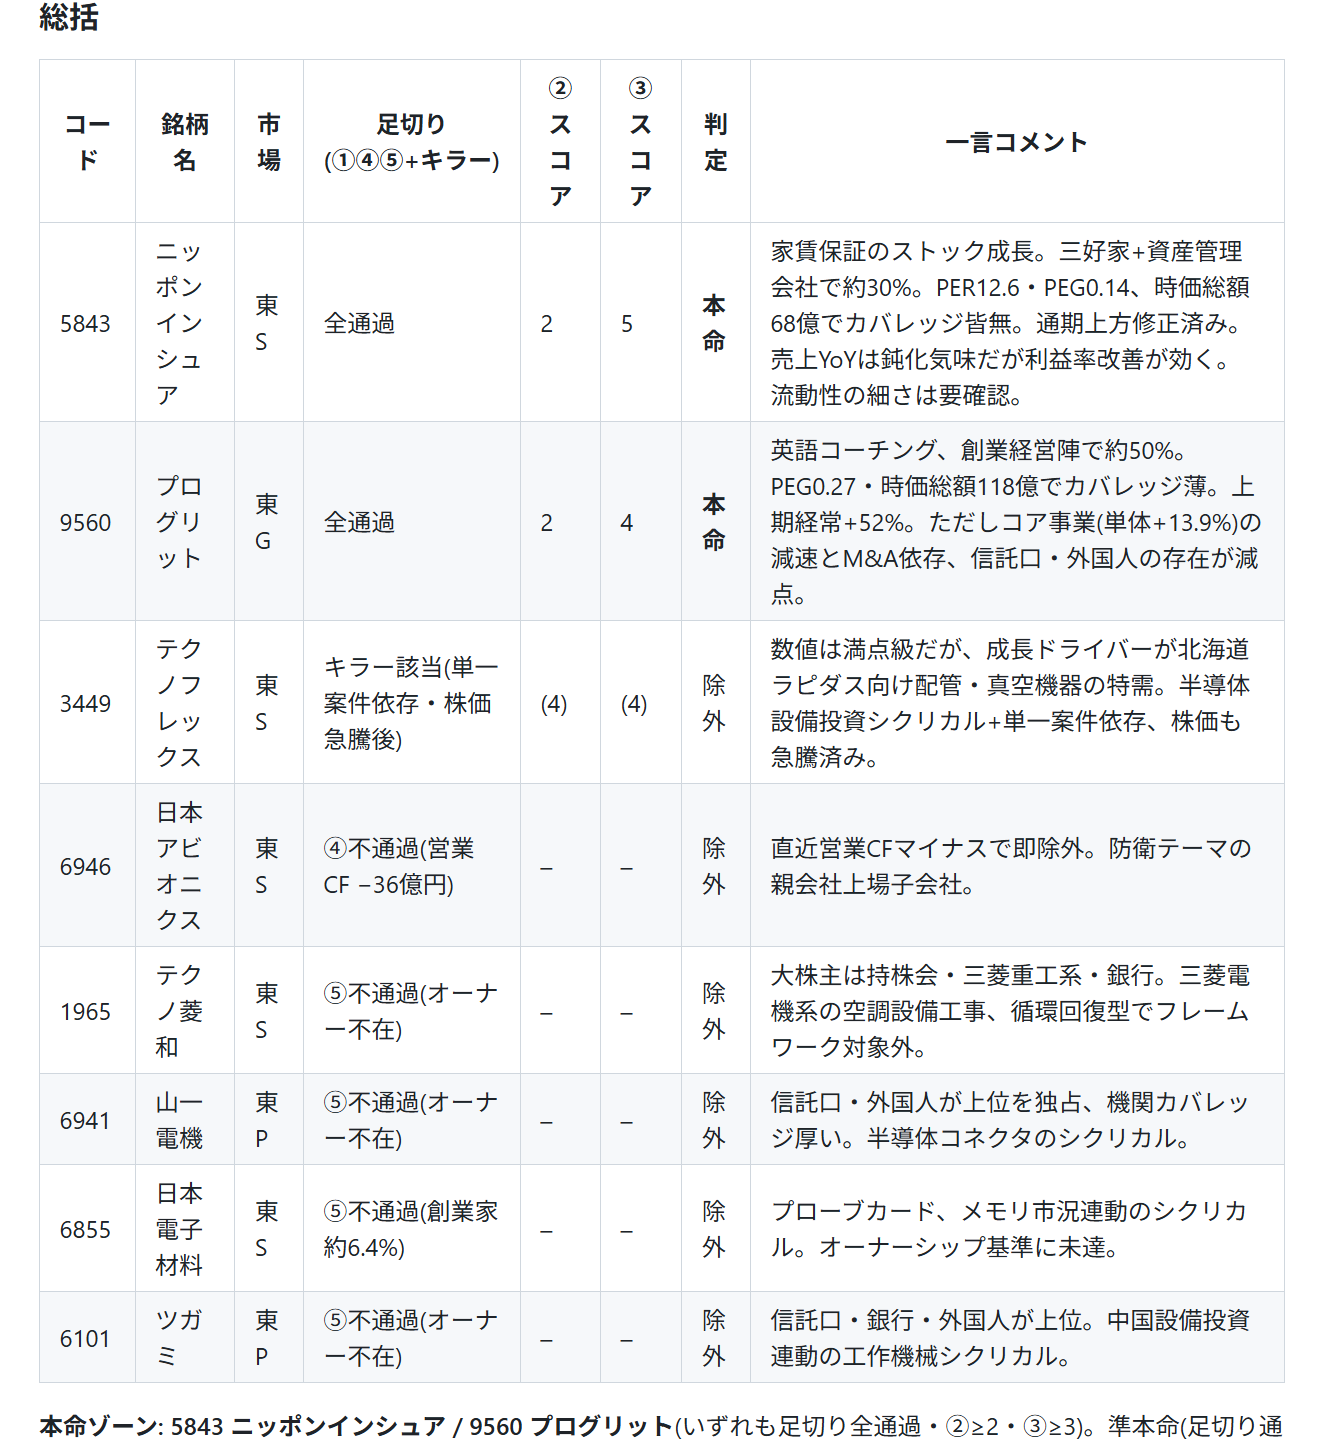
上位8銘柄について、財務健全性・オーナーシップ・成長の加速・認知ギャップ・キラー除外の観点から1社ずつ有価証券報告書やEDINET開示を確認しました。結果は次の通りです。
| コード | 銘柄名 | 市場 | 判定 | 一言コメント |
|---|---|---|---|---|
| 5843 | ニッポンインシュア | 東S | 本命 | 家賃債務保証のストック成長。創業家+資産管理会社で約30%保有。PER12.6・PEG0.14、時価総額68億でカバレッジ皆無。通期上方修正済み。売上YoYはやや鈍化も利益率改善が効く。流動性の細さは要確認。 |
| 9560 | プログリット | 東G | 本命 | 英語コーチング、創業経営陣で約50%保有。PEG0.27・時価総額118億でカバレッジ薄。直近上期は経常+52%増益。ただしコア事業(単体+13.9%)の伸び鈍化とM&A依存、信託口・外国人保有の存在が減点材料。 |
| 3449 | テクノフレックス | 東S | 除外 | 数値は満点級だが、成長ドライバーが北海道ラピダス向け配管・真空機器の特需。半導体設備投資のシクリカルかつ単一案件依存、株価も既に急騰済み。 |
| 6946 | 日本アビオニクス | 東S | 除外 | 直近営業キャッシュフローが−36.2億円でマイナス。財務健全性の必須条件を満たさず即除外。 |
| 1965 | テクノ菱和 | 東S | 除外 | 大株主は取引先持株会・三菱重工系・銀行が中心で創業家不在。三菱電機系の空調設備工事で循環株。 |
| 6941 | 山一電機 | 東P | 除外 | 信託口・外国人機関投資家が上位を独占し機関カバレッジも厚い。半導体コネクタのシクリカル銘柄。 |
| 6855 | 日本電子材料 | 東S | 除外 | プローブカードメーカーでメモリ市況連動のシクリカル。創業家の合算持株比率は約6.4%にとどまりオーナーシップ基準未達。 |
| 6101 | ツガミ | 東P | 除外 | 信託口・銀行・外国人が上位。中国の設備投資に連動する工作機械のシクリカル銘柄で、社歴も長く「まだ知られていない」とは言いにくい。 |
8銘柄のうち6銘柄は、成長率の数字自体は良くても「半導体設備投資などの外部要因に連動するシクリカル銘柄」「創業家不在で機関投資家・信託口が上位を占める」「単一案件への依存」のいずれかに該当し除外されました。最終的に本命ゾーンとして残ったのが、家賃債務保証のニッポンインシュア(5843)と、英語コーチングのプログリット(9560)の2銘柄です。
この記事では、事業内容が理解しやすく、直近の株価変動の材料も追いやすかったプログリット(9560)について、さらに深掘りした内容と実際の投資判断を記録します(ニッポンインシュアは引き続きウォッチ対象です)。
プログリット(9560)とは何をしている会社か
プログリットは、ビジネスパーソン向けの短期集中型英語コーチング「プログリット」を主力に、シャドーイング添削アプリ「シャドテン」やスピーキング特化の「スピフル」「ディアトーク」といったサブスクリプション型サービスを展開する、東証グロース上場企業です。単一セグメント(英語コーチング事業)で、2026年4月には英会話スクール「ENGLISH COMPANY」を運営する株式会社スタディーハッカー(ベネッセコーポレーション子会社)を株式0円で完全子会社化し、グループとしての事業拡大に踏み出しています。
業績・収益性の推移
直近の業績推移は次の通りです。
| 年度 | 売上高 | 営業利益 | 売上高YoY | 営業利益YoY |
|---|---|---|---|---|
| 2022/08 | 22.5億円 | 3.26億円 | - | - |
| 2023/08 | 30.2億円 | 4.97億円 | - | - |
| 2024/08 | 44.5億円 | 8.24億円 | +47.4% | +65.8% |
| 2025/08 | 57.5億円 | 12.03億円 | +29.2% | +45.6% |
| 2026/08(会社計画) | 76.0億円 | 14.5億円 | +32.2% | +20.8% |
ROEは2022年度以降おおむね33〜46%、ROAも直近で17〜20%台と高水準を維持しています。自己資本比率も2020年度の14.6%から2025年度には50.4%まで改善し、有利子負債自己資本比率も0.11倍程度と財務体質は健全です。
FY2025/08期の実績を詳しく見ると、売上高57.48億円(+29.1%)、営業利益12.03億円(+45.9%)で、売上高営業利益率は18.5%から20.9%へ改善しました。セグメント内訳では、主力の英語コーチング「プログリット」が35.54億円(+19.1%)である一方、サブスクリプション型サービス(シャドテン等)が21.93億円(+49.3%)と大きく伸びており、成長のけん引役はコア事業からサブスクへ移りつつあることが分かります。
継続コース入会率も68.6%から69.2%へ上昇しました。
一方、FY2026/08期の会社計画では、売上高+32.2%という高い成長を見込む一方、営業利益率は20.9%から19.1%へ低下する計画になっています。これは、電車広告など認知広告への投資、コンサルタント採用増、校舎新設、法人営業人材の拡充という先行投資によるもので、3Q累計の営業利益進捗は約73%とおおむね計画通りに進んでいます。
同業他社との比較
英語学習・EdTech分野で売上規模の近いレアジョブ(6096)、すららネット(3998)、比較の目安として学習塾大手のナガセ(9733)と並べると次の通りです。
| 銘柄 | PER | PBR | 配当利回り | ROE予 | ROA予 |
|---|---|---|---|---|---|
| プログリット(9560) | 11.66 | 4.31 | 2.4% | 37.0% | 17.6% |
| レアジョブ(6096) | 11.58 | 1.68 | 2.0% | 14.8% | 4.9% |
| すららネット(3998) | - | 0.84 | 0.0% | - | - |
| ナガセ(9733) | 12.76 | 2.08 | 5.1% | 16.3% | 4.7% |
PBRは同業と比べて高めですが、これは自己資本の薄さに対して稼ぐ力が強いことの裏返しでもあり、ROE・ROAの水準は同業他社を大きく上回っています。
PERは同業と大きく変わらない水準にとどまっており、高い利益成長率の割に市場からまだ十分に評価されていない可能性がある、というのが認知ギャップに着目したスクリーニングの結論でした。
押さえておくべき事業リスク
有価証券報告書の「事業等のリスク」から、影響度が大きいとされる項目を整理すると次の通りです。
- 広告費用対効果:ネット広告中心の顧客獲得で、CPA悪化は集客減・追加コストに直結。今期は電車広告などへの投資を増やす計画で、このリスクへの露出はむしろ増える
- コンサルタント人材の確保:サービス品質は担当コンサルタントのスキル依存度が高い
- AI技術による需要減退:高精度の同時通訳・翻訳が普及すれば「英語を学ぶ必要性」自体が低下しうる
- 競合激化:RIZAP ENGLISHなど類似モデルに加え、海外大手IT企業のAI学習プラットフォーム参入も想定される
- 単一事業への依存:売上は英語コーチング事業一本。サブスク比率を高めて多角化中だが、市場変調への耐性はまだ限定的
- 特定人物への依存:創業取締役2名(岡田祥吾氏・山碕峻太郎氏)が経営の中心で、2名合わせて発行済株式の49.7%を保有
なお、ストックオプションによる潜在株式は発行済株式の2.06%にとどまり、希薄化リスクは小さいと評価しています。
株価はなぜ665円まで売られ、920円台まで戻ったのか
プログリットの株価は2026年6月4日に年初来安値665円をつけたあと、9月上旬には920円台まで回復しています(安値比+38%程度)。この値動きの背景も確認しました。
下落の直接的なきっかけは、2026年4月9日発表の中間期(2Q)決算です。売上高33.32億円(+18.6%)と増収だった一方、経常利益は前年比−12.1%の減益となり、通期計画に対する進捗率も49.6%と過去5年平均(62.6%)を下回りました。営業利益率も18.1%から17.3%へ低下し、コーチング事業の成長減速・利益率悪化を市場が懸念した格好です。
同じ4月7日にはスタディーハッカー(ENGLISH COMPANY)の完全子会社化も発表されていましたが、直後の中間決算の内容が悪かったため、株価の下支え材料としてはすぐには効きませんでした。
回復のきっかけは2026年7月9日の第3四半期決算です。直近3か月(3〜5月期)単独ベースで経常利益+44.5%、売上高+27.5%と大幅増益に転換し、中間期の減益基調から一変しました。同時に年間配当を19円から22円へ増配(期末配当を従来計画から増額)することも発表され、4月に子会社化したイングリッシュカンパニーを含むグループ経営体制の本格始動も示されたことで、M&Aによる成長シナリオへの期待が具体化しました。
さらに翌7月10日には、自己株式取得(ToSTNeT-3)の完了と、創業メンバー系株主の保有比率低下という主要株主異動が開示され、需給不安の後退や資本政策への前向きな受け止めにつながったとみられます。
つまり、「4月の中間決算での失望売りが一巡した後、7月9日の3Q決算で単月ベースの大幅増益と増配という明確なポジティブサプライズが出たこと」が株価回復の主因であり、そこにM&Aによる中期的な成長ストーリーが重なった、という構図です。
最終的な投資判断
ここまでの内容を踏まえて、買い材料と懸念材料を整理します。
買い材料
- スクリーニングの本命ゾーン入り:財務健全性・オーナーシップ(創業経営陣で約50%保有)・成長加速・認知ギャップの各基準をクリア
- 同業他社比較でROE・ROAが突出して高く、PERは同業並みにとどまる=成長率の割に評価が追いついていない可能性
- 4月の中間決算による失望売りから、7月の3Q決算・増配・自己株式取得という具体的なポジティブ材料で株価が反転していることを確認できた
- 成長のけん引役がコア事業からサブスクリプション(シャドテン等)へ移りつつあり、収益構造の多角化が進んでいる
懸念材料
- コア事業である英語コーチング単体の伸びは+13.9%へ減速しており、連結の高成長はM&A(イングリッシュカンパニー子会社化)による寄与が大きい
- 今期は認知広告投資などの先行負担で営業利益率が20.9%から19.1%へ低下する計画
- 単一事業(英語コーチング)への依存度が高く、AI翻訳の普及など構造的な需要減退リスクも抱える
- 大株主に日本カストディ信託・マスタートラストなど信託口・外国人投資家も一定割合含まれており、「機関投資家にまだ知られていない」とは言い切れない面もある
これらを踏まえ、筆者としては「スクリーニングの本命条件を満たしたうえで、株価下落の理由(中間決算の減益)と回復の理由(3Q決算の増益・増配・自己株買い)の両方を具体的な開示情報で確認できた」ことを最大の決め手として、実際に投資することにしました。
ただし、コア事業の成長鈍化とM&A依存という懸念材料は消えていないため、大きな金額を一括で投じるのではなく、ポートフォリオの中の一部(サテライト)として少額から始める方針としています。
実際に投資した内容
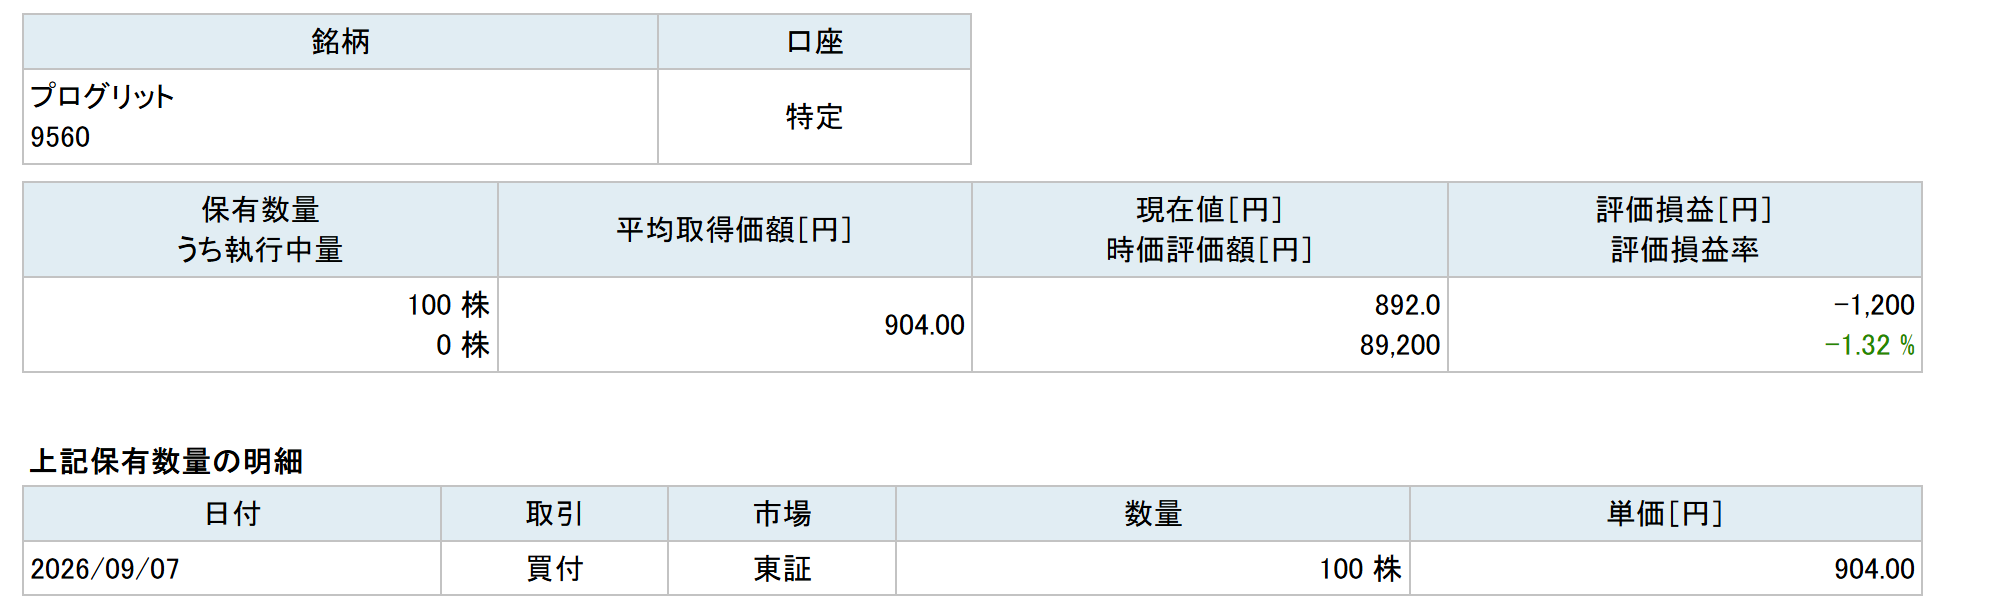
以上の判断プロセスを経て、**2026年9月7日に株価904.00円で100株(投資額90,400円)**を実際に購入しました。
個別のグロース株は、標準偏差で見た値動きの振れ幅が分散されたインデックスファンドよりもずっと大きく、プログリットも直近1年で株価が665円から1,141円のレンジで動いています。
今回の投資も、コア・サテライト戦略の考え方に基づき、資産全体の中核(コア)ではなく、リスクを取りにいく一部(サテライト)としての位置づけであり、今後の四半期決算でコア事業の成長率や利益率が計画通りに推移しているかを確認しながら、追加投資や撤退を判断していく予定です。
まとめ
- 97銘柄を対象にしたAIスクリーニング(honmeiプリセット)で、財務健全性・オーナーシップ・成長の加速・認知ギャップの4条件を機械的に判定し、23銘柄が一次足切りを通過
- PEG近似が低い上位8銘柄を個別精査した結果、シクリカル銘柄・機関投資家保有の厚い銘柄が除外され、本命ゾーンとして家賃債務保証のニッポンインシュア(5843)と英語コーチングのプログリット(9560)が残った
- プログリット(9560)は創業経営陣が約50%を保有し、ROE30%台・売上高営業利益率20%前後と高い収益性を維持。成長のけん引役はコア事業からサブスクリプション(シャドテン等)へ移行中
- 2026年4月の中間決算の失望売りで年初来安値665円をつけたあと、7月の3Q決算での大幅増益・増配・自己株式取得を材料に920円台まで回復
- コア事業の伸び鈍化とM&A依存という懸念材料を踏まえ、2026年9月7日に株価904円で100株(90,400円)を購入。ポートフォリオの中ではサテライト的な位置づけとし、今後の四半期決算で成長率・利益率の推移を確認していく方針
本記事で紹介した銘柄選定プロセス・財務指標・株価・投資額は、いずれも執筆時点(2026年9月)における筆者個人の記録であり、特定銘柄の売買を勧誘・助言するものではありません。同じ手法を使っても市場環境や個別企業の状況によって結果は変わり得ます。最新の状況は会社のIR資料や証券会社の情報で必ず確認し、最終的な投資判断はご自身の責任で行ってください。
出典・参考資料
- 金融庁 EDINET「プログリット 有価証券報告書・適時開示」取得日: 2026年9月7日
- プログリット「2026年8月期 第2四半期(中間期)決算短信」(2026年4月9日公表)取得日: 2026年9月7日
- プログリット「2026年8月期 第3四半期決算短信」(2026年7月9日公表)取得日: 2026年9月7日
データの取得元と誤りの訂正方法については運営方針・編集ポリシーをご覧ください。